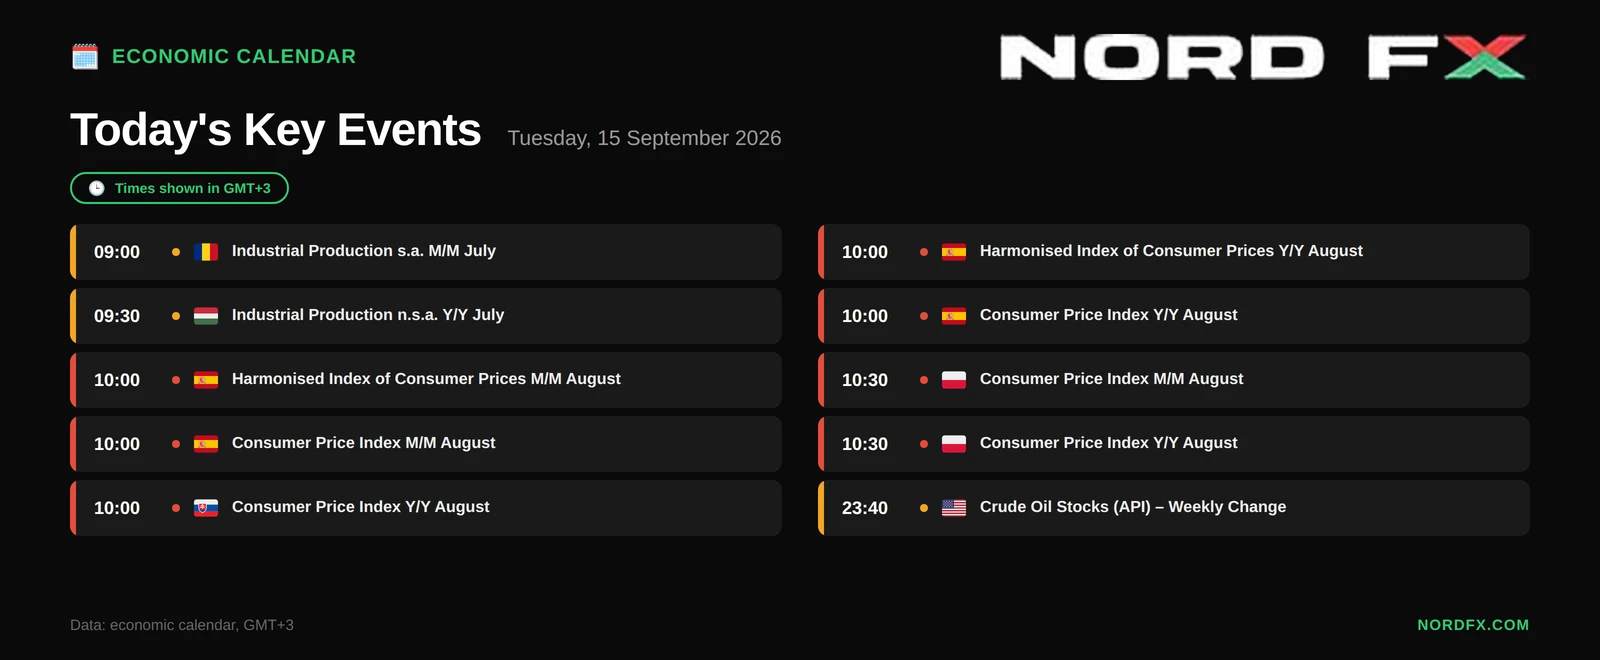
🛢️ النفط يقود التداولات. يتداول خام برنت (Brent) قرب 106.9–107 دولار، وخام غرب تكساس الوسيط (WTI) قرب 102.8 دولار، بارتفاع نحو 1.2–1.4% اليوم، بعد استمرار إغلاق خط الأنابيب الشرقي-الغربي في السعودية إثر هجمات بطائرات مسيّرة، وتعثر محادثات مضيق هرمز بين الخليج وإيران. مخاطر العرض، وليست السياسة، هي المحرك الرئيسي للأسواق.
🏦 قرار الفيدرالي (FOMC) غدًا. تسعّر الأسواق احتمالات بنحو 87–88% لرفع الفيدرالي (Fed) لسعر الفائدة وليس خفضه، مع اضطرار الفيدرالي لذلك بسبب صدمة التضخم الناجمة عن النفط. وكان البنك المركزي الأوروبي (ECB) قد نفّذ بالفعل رفعه الثاني لعام 2026 في 10 سبتمبر، ليرفع سعر الفائدة على الودائع إلى 2.50%.
💶 اليورو/الدولار (EUR/USD) – نحو 1.1550–1.1560، في رابع جلسة خسارة متتالية، يختبر المتوسط المتحرك لـ50 يومًا قرب 1.1530، وقريب من أدنى مستوى في شهر. الموقف المتشدد للبنك المركزي الأوروبي يوفر بعض الدعم، لكن المخاطر تظل مائلة للهبوط قبل قرار الفيدرالي.
🥇 الذهب (XAU/USD) – تراجع إلى نحو 4,295–4,300 دولار في الجلسة الآسيوية، متأثرًا بارتفاع عوائد سندات الخزانة وتوقعات رفع الفائدة، رغم استمرار الاتجاه الصعودي على المدى الطويل. الدعم الرئيسي عند 4,270–4,286 دولار.
🌏 الأسواق الآسيوية متباينة. مؤشر نيكاي (Nikkei) أقوى بدعم من ارتداد بقيادة سوفت بنك (SoftBank)؛ مؤشرا كوسبي (Kospi) وASX 200 في تراجع بسبب مخاوف الإنفاق الرأسمالي على الذكاء الاصطناعي (سامسونج، إس كيه هاينكس)؛ شنغهاي مستقر إلى مرتفع قليلاً (+0.1%)، وهانغ سنغ منخفض قليلاً. بيانات الصين متباينة – الإنتاج الصناعي بنمو 5.2% على أساس سنوي تجاوز التوقعات، لكن مبيعات التجزئة (+0.4%) والاستثمار في الأصول الثابتة (-7.2% منذ بداية العام) جاءا دون التوقعات، واستمر تراجع أسعار المساكن.
₿ العملات الرقمية – بيتكوين (Bitcoin) قرب 77,800 دولار، متراجعًا عن 79,000 دولار مع اقتراب تصويت مجلس الشيوخ اليوم على إنهاء المناقشة بشأن قانون CLARITY (يتطلب 60 صوتًا، وتُقدَّر احتمالاته بنحو 24–26%)، وقرار الفيدرالي غدًا.
⚠️ ليست نصيحة مالية
العودة العودة
