يمكن الوصول إلى “صفقة الذكاء الاصطناعي” عبر NordFX بطريقتين مختلفتين تماماً: مركز واحد متنوع في مؤشر USTEC (Nasdaq 100)، أو مركز مركّز في واحدة من الشركات الفردية المرتبطة بالذكاء الاصطناعي والمتداولة كعقود فروقات، مثل Nvidia أو Microsoft أو Meta. يحمل كل مسار ملف مخاطر مختلفاً، ويعتمد الاختيار الصحيح على مقدار المخاطر الخاصة بشركة معينة التي يكون المتداول على استعداد لقبولها في مقابل فرصة تحقيق مكاسب كبيرة. يقارن هذا الدليل بين النهجين ويوضح الحالات التي يكون فيها كل منهما منطقياً.
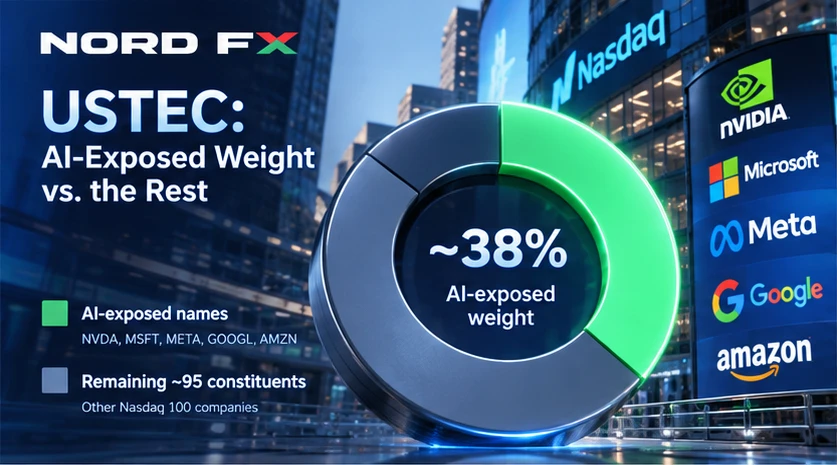
منذ بدء دورة الاستثمار الحالية في الذكاء الاصطناعي، استحوذت مجموعة قليلة من الشركات على معظم الاهتمام: مصنّعو الرقائق الذين يبنون الأجهزة التي يعمل عليها الذكاء الاصطناعي، ومزودو الخدمات السحابية الذين يؤجّرون القدرة الحاسوبية، وشركات البرمجيات التي تدمج الذكاء الاصطناعي في منتجاتها. على NordFX، يمكن للمتداولين الحصول على تعرض لهذا الموضوع من خلال عقود فروقات الأسهم الفردية بما في ذلك Nvidia (NVDA) وMicrosoft (MSFT) وMeta (META) وGoogle (GOOGL) وAmazon (AMZN) وOracle (ORCL) وIBM وIntel (INTC) – أو من خلال عقد فروقات مؤشر USTEC، الذي يتتبع Nasdaq 100 ويحمل وزناً كبيراً تجاه هذا النوع بالضبط من شركات التكنولوجيا الكبرى.
كلا المسارين وسيلتان لتداول نفس الموضوع الأساسي. يكمن الفرق في مدى تركّز التعرض، ومدى اعتماد النتيجة على نتائج شركة واحدة بعينها بدلاً من الاتجاه الأوسع للقطاع.
الحجة لصالح السهم الفرديتداول اسم فردي معرّض للذكاء الاصطناعي يمنح المتداول تعرضاً مباشراً وغير مخفف لنتائج تلك الشركة. إذا كانت لدى المتداول رؤية قوية بشأن نشاط تجاري معين – مسار أرباحه، خط إنتاجه، موقعه في سلسلة توريد الذكاء الاصطناعي – فإن عقد الفروقات على السهم الفردي يتيح ترجمة هذه الرؤية مباشرة إلى حجم النتيجة المحتملة. يمكن لمركز موقّت بشكل جيد على اسم واحد أن يتحرك أكثر بكثير من مؤشر متنوع عند نفس الخبر، لأن المؤشر يوزّع نفس الحدث على عشرات المكونات الأخرى التي قد لا تتأثر على الإطلاق.
لهذا التركّز وجهان. فقد تتعرض شركة واحدة لفجوة حادة بسبب تقرير أرباح، أو إعلان منتج، أو خبر تنظيمي، أو تغيير في التوجيهات، بشكل مستقل عن ما يحدث في باقي السوق. فالمتداول الذي يحتفظ بـMeta خلال إعلان نتائج الأرباح، على سبيل المثال، يتعرض بالكامل لأرقام Meta وتعليقاتها الخاصة، بصرف النظر عن أداء Microsoft أو Nvidia في نفس الأسبوع. والرؤى طويلة الأجل حول الأسهم الفردية، مثل التوقعات الواردة في توقعات سهم Nvidia من NordFX أو توقعات سعر سهم Microsoft، ترتبط بشكل طبيعي بمسار تلك الشركة الواحدة بدلاً من القطاع بأكمله.
الحجة لصالح عقد فروقات المؤشرتقدّم USTEC نوعاً مختلفاً جذرياً من التعرض. ولأنها تتبع Nasdaq 100 بأكمله، فلا يمكن لتقرير أرباح أو خبر خاص بمكوّن واحد أن يحرّك المؤشر بأي درجة قريبة من الدرجة التي سيحرك بها سهم تلك الشركة نفسها. فربع سنوي مخيّب للآمال من اسم واحد مرتبط بالذكاء الاصطناعي يتم تخفيف أثره بأداء الشركات الـ99 الأخرى في المؤشر، والتي يكون لكثير منها تعرض مباشر ضئيل لذلك الخبر بالذات.
يُقلّل هذا التأثير التمهيدي من احتمال حدوث حركة مفاجئة وحادة ناتجة عن خبر شركة واحدة، لكنه يعني أيضاً أن المتداول لا يمكنه عزل الجزء المحدد من موضوع الذكاء الاصطناعي الذي يثق به أكثر. فالمتداول الواثق على وجه التحديد من جانب أشباه الموصلات في بناء الذكاء الاصطناعي، على سبيل المثال، يجد أن هذا التعرض يُخفَّف بباقي المكونات غير المرتبطة بالذكاء الاصطناعي أو التكنولوجيا في المؤشر، وحتى بالشركات المجاورة للذكاء الاصطناعي التي قد تتحرك نتائجها في الاتجاه المعاكس.
بالنسبة للمتداولين الذين يستخدمون عقود الفروقات للوصول إلى مؤشرات الأسهم على نطاق أوسع، فإن هذه المقايضة بين التنويع والدقة مألوفة – وهي نفس الديناميكية التي تنطبق عند اختيار مؤشر بدلاً من سهم فردي في أي قطاع، لكنها مُضخّمة فقط بمدى تركّز سردية الذكاء الاصطناعي الحالية في عدد قليل من الأسماء.
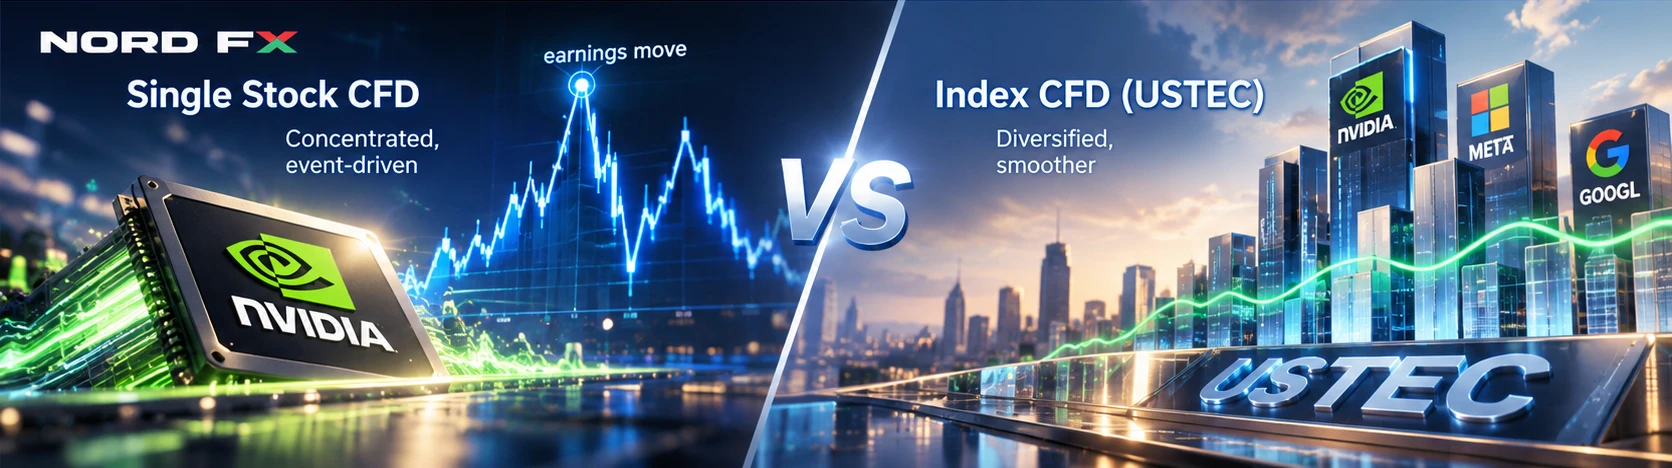
يوفّر عقد فروقات سهم فردي واحد معرّض للذكاء الاصطناعي، مثل NVDA أو MSFT أو META، تعرضاً لنتائج وسردية شركة واحدة، مع حساسية عالية لتقارير أرباح تلك الشركة وأخبارها، وتقلّب عادة أعلى ويقوده الأحداث بشكل أكبر. وهو الأنسب لمتداول لديه رؤية قوية ومحددة بشأن شركة واحدة ولديه استعداد لقبول المخاطر المصاحبة لهذا التركّز.
في المقابل، توفّر USTEC تعرضاً لـ Nasdaq 100 بأكمله، بوزن واسع تجاه التكنولوجيا. وحساسيتها لتقرير أرباح أي مكوّن فردي منخفضة، لأن الحركة تُخفَّف عبر العديد من الشركات الأخرى، وتقلّبها المعتاد بالتالي أقل وأكثر سلاسة. وهي الأنسب لمتداول لديه رؤية واسعة بشأن موضوع الذكاء الاصطناعي دون الرغبة في اختيار فائز محدد.
- التعرض: نتائج وسردية شركة واحدة مقابل Nasdaq 100 بأكمله
- الحساسية لتقرير أرباح واحد: عالية للسهم الفردي، منخفضة للمؤشر
- الدقة: عالية للسهم الفردي (تعكس رؤية محددة مباشرة)، أقل للمؤشر (التعرض موزّع أيضاً على أسماء غير مرتبطة)
- التقلّب المعتاد: أعلى ويقوده الأحداث بالنسبة للسهم الفردي، أقل وأكثر سلاسة بالنسبة للمؤشر
- الأنسب لـ: رؤية قوية ومحددة بشأن شركة واحدة (سهم فردي) مقابل رؤية واسعة بشأن موضوع الذكاء الاصطناعي دون اختيار فائز (مؤشر)
لا يُعدّ أي من النهجين أفضل جوهرياً من الآخر؛ فهما يجيبان على سؤالين مختلفين. السهم الفردي يجيب على سؤال “هل أثق بهذه الشركة بالتحديد”، في حين يجيب المؤشر على سؤال “هل أثق بأن موضوع الذكاء الاصطناعي، بشكل عام، سيستمر في دعم شركات التكنولوجيا الكبرى”.
استخدام الاثنين معاًلا يتعامل كثير من المتداولين مع هذا كخيار إما/أو. ويتمثّل أحد النهج الشائعة في الاحتفاظ بمركز أساسي في USTEC للحصول على تعرض واسع وأقل تقلباً لموضوع الذكاء الاصطناعي، مع استخدام مراكز أسهم فردية أصغر وأكثر تكتيكية حول أحداث محددة – تاريخ أرباح، إطلاق منتج، إعلان عقد كبير – حيث تكون لدى المتداول رؤية أكثر تحديداً ومحدودة بزمن معين. تحافظ هذه البنية على تنويع الجزء الأكبر من التعرض بينما تظل تسمح بمراهنات أكثر تركّزاً عندما تكون القناعة أعلى والمحرّك قابلاً للتحديد.
تُستخدم البنية المعكوسة أيضاً: مركز أساسي مبني من أسماء فردية مختارة لتعرضها المحدد بالذكاء الاصطناعي، مع استخدام المؤشر كتحوط أصغر أو كوسيلة لإضافة تعرض سوقي واسع دون اختيار فائزين فرديين إضافيين.
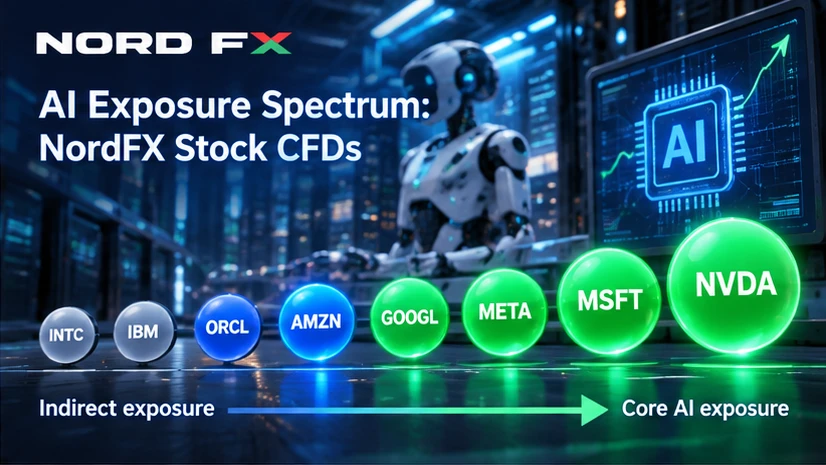
كيف تتناسب الأسماء المختلفة مع الموضوعلا تحمل جميع الأسماء المعرّضة للذكاء الاصطناعي في قائمة أدوات NordFX نفس نوع التعرض، وهذا جزء من سبب أن الاختيار بينها ليس بسيطاً كاختيار “صفقة الذكاء الاصطناعي” والانتقال. تقع Nvidia في أقرب نقطة من مركز الموضوع، إذ توفّر جزءاً كبيراً من الأجهزة التي يتم تدريب وتشغيل أنظمة الذكاء الاصطناعي عليها، مما يجعلها حساسة للغاية لإعلانات الإنفاق الرأسمالي من مزودي الخدمات السحابية الذين يشترون رقائقها. تتعرض Microsoft وGoogle وAmazon بشكل أساسي من خلال أقسام الحوسبة السحابية الخاصة بها، التي تؤجّر البنية التحتية التي تستخدمها الشركات لبناء تطبيقات الذكاء الاصطناعي – فتعرضها للذكاء الاصطناعي حقيقي لكنه يتواجد جنباً إلى جنب مع أعمال كبيرة غير مرتبطة تحرّك أسعار أسهمها أيضاً. سلكت Meta مساراً مختلفاً، باستثمارها بكثافة في بنية تحتية للذكاء الاصطناعي لدعم منصاتها الإعلانية ومنصات المحتوى الخاصة بها، بدلاً من بيع طاقة الذكاء الاصطناعي لآخرين. أما Oracle وIBM وIntel، فلكل منها علاقة أصغر أو أكثر غير مباشرة بالموضوع – Oracle من خلال أعمال البنية التحتية السحابية المتوسعة، وIBM من خلال برمجيات الذكاء الاصطناعي للمؤسسات والاستشارات، وIntel من خلال محاولتها المنافسة في تصنيع الرقائق المرتبطة بالذكاء الاصطناعي بعد أن فوّتت إلى حد كبير المراحل الأولى من الدورة.
يهم هذا التشتت لأن تعرض USTEC للذكاء الاصطناعي هو في الحقيقة مجموع كل هذه العلاقات المختلفة، موزونة بحسب حجم كل شركة داخل المؤشر، وليس رهاناً واحداً نقياً على جزء واحد من الموضوع. والمتداول الذي يختار المؤشر يأخذ فعلياً مركزاً مختلطاً عبر إمدادات الرقائق، والبنية التحتية السحابية، وإنفاق الذكاء الاصطناعي الممول بالإعلانات، وشركات التكنولوجيا القديمة التي تحاول اللحاق بالركب – كل ذلك في الوقت نفسه، بنسب يحددها الرسملة السوقية بدلاً من مدى اعتماد نتائج كل شركة فعلياً وبشكل مباشر على الذكاء الاصطناعي.
يظهر الفرق العملي بين النهجين أيضاً في الطريقة التي يحتاج المتداول إلى تتبّع الأخبار بها. يتطلب مركز السهم الفردي تتبّع تلك الشركة بالتحديد: تقويم أرباحها، وتعليقاتها على التوجيهات، وأي تطورات خاصة بالشركة مثل إعلانات منتجات جديدة أو تغييرات في الإدارة. قد يعني تفويت تاريخ إعلان أرباح واحد في مركز سهم فردي مركّز الوقوع في الجانب الخاطئ من حركة كبيرة وسريعة مع تحذير قليل.
يتطلب مركز المؤشر عبر USTEC نوعاً مختلفاً من الانتباه – أقل تركيزاً على تاريخ أرباح شركة واحدة بعينها وأكثر تركيزاً على الاتجاه الأوسع لسردية الذكاء الاصطناعي: التحولات في كيفية تسعير المستثمرين للإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي في القطاع بأكمله، ورد الفعل الواسع للسوق على تطورات الذكاء الاصطناعي من أي من المكونات الرئيسية، والشهية العامة للمخاطر تجاه أسهم التكنولوجيا. لا يحتاج المتداول الذي يحتفظ بـUSTEC إلى تتبّع كل تاريخ إعلان أرباح فردي بنفس درجة الإلحاح، لكنه يحتاج إلى إحساس أوسع بكيفية تحوّل المعنويات تجاه موضوع الذكاء الاصطناعي ككل، لأن تلك المعنويات لها الآن تأثير غير متناسب على الاتجاه العام للمؤشر.
اعتبارات المخاطر الخاصة بموضوع الذكاء الاصطناعييحمل موضوع الذكاء الاصطناعي حالياً خطرين محددين يجدر فصلهما عن الاعتبارات العامة بين السهم الفردي والمؤشر. الأول هو خطر التقييم – حيث إن جزءاً كبيراً من المكاسب المنسوبة إلى موضوع الذكاء الاصطناعي قد تم تسعيره بالفعل في أسعار عدد من الشركات المعنية، مما يعني أن كلاً من الأسهم الفردية والمؤشر نفسه يمكن أن يكونا حساسين لأي إشارة إلى تباطؤ الإنفاق أو نمو الإيرادات المرتبطة بالذكاء الاصطناعي، وليس فقط للنتائج المطلقة للشركات. والثاني هو خطر التركز على مستوى المؤشر – فلأن مكونات Nasdaq 100 ذات التعرض الكبير للذكاء الاصطناعي تمثل الآن نسبة كبيرة بشكل غير معتاد من الوزن الإجمالي للمؤشر، فإن USTEC أقل تنوعاً تجاه هذا الموضوع المحدد مما يشير إليه اسمه العام. وعلى المتداول الذي يختار المؤشر خصيصاً لتقليل المخاطر المرتبطة بالذكاء الاصطناعي أن يفهم أن المؤشر نفسه يحمل الآن قدراً أكبر بشكل ملموس من تلك المخاطر مقارنة بما كان عليه قبل بدء الدورة الحالية.
تحديد حجم المركز لأي من المسارينبغض النظر عن المسار الذي يختاره المتداول، ينبغي أن يعكس تحديد حجم المركز الفرق في التقلّب بين نوعي الأداة. فعقد الفروقات على سهم فردي واحد معرّض للذكاء الاصطناعي يتحرك عادة بشكل أكثر حدة حول الأخبار مقارنة بـUSTEC في يوم مماثل، لذا فإن مركزاً محدد الحجم بالطريقة نفسها لكلا الأداتين سيحمل مخاطر مختلفة بشكل ملموس. وعادة ما يحتاج المتداولون الذين يريدون تعرضاً للمخاطر قابلاً للمقارنة بين سهم فردي ومركز مؤشر إلى استخدام حجم مركز أصغر على السهم الفردي لتعويض تقلّبه المعتاد الأعلى، بدلاً من افتراض أن حجم اللوت نفسه يُنتج خطراً متكافئاً على كلا الأداتين. وتقوم قرارات تحديد الحجم هذه على نفس الأساسيات التي يتناولها دليل NordFX حول آلية تداول عقود الفروقات، والتي تنطبق بالتساوي سواء كانت الأداة الأساسية سهماً فردياً أو مؤشراً.
الأسئلة الشائعةهل USTEC هو نفس شيء تداول موضوع الذكاء الاصطناعي مباشرة؟
ليس بالضبط. يتتبع USTEC مؤشر Nasdaq 100 على نطاق واسع، وبينما تمثل الشركات المعرّضة للذكاء الاصطناعي الآن حصة كبيرة من وزنه، فإنه يتضمن أيضاً مكونات ذات تعرض مباشر ضئيل أو معدوم للذكاء الاصطناعي. فهو يوفّر تعرضاً معنوياً لموضوع الذكاء الاصطناعي، لكنه مخفف وليس نقياً.
أي عقود فروقات أسهم NordFX تُعتبر جزءاً من صفقة الذكاء الاصطناعي؟
من بين عقود فروقات الأسهم المتاحة في NordFX، يُناقَش عادة أن Nvidia وMicrosoft وMeta وGoogle وAmazon وOracle وIBM وIntel معرضة للذكاء الاصطناعي، على الرغم من أن لكل منها نوعاً ودرجة مختلفة من التعرض – من تصميم الرقائق إلى البنية التحتية السحابية إلى دمج منتجات الذكاء الاصطناعي.
هل السهم الفردي للذكاء الاصطناعي أكثر خطورة من USTEC؟
بشكل عام نعم، من حيث التقلب قصير الأجل والحساسية للأخبار الخاصة بالشركة. يمكن للسهم الفردي أن يتحرك بشكل حاد بسبب تقرير أرباح واحد أو خبر واحد، في حين أن تكوين USTEC الأوسع يخفف من تأثير أخبار أي مكوّن فردي.
هل يمكن تداول الاثنين في الوقت نفسه؟
نعم. الاحتفاظ بمركز أساسي في USTEC بجانب مراكز أسهم فردية أصغر يقودها الأحداث هو طريقة شائعة للجمع بين التعرض المتنوع ورهانات أكثر استهدافاً وقناعة أعلى.
هل يتجنب تداول USTEC خطر تركّز الذكاء الاصطناعي بالكامل؟
لا. لأن الشركات المعرّضة للذكاء الاصطناعي تمثل الآن حصة كبيرة بشكل غير معتاد من وزن Nasdaq 100، يحمل USTEC تركّزاً أكبر في موضوع الذكاء الاصطناعي مما يشير إليه اسمه، على الرغم من أنه يبقى أكثر تنوعاً من أي سهم فردي معرّض للذكاء الاصطناعي بمفرده.
العودة العودة
