সংক্ষিপ্ত উত্তর: কেউই রিয়েল টাইমে একটি বুদবুদের সঠিক শীর্ষ নির্দেশ করতে পারে না, তবে সতর্কতা সংকেতগুলো আর প্রান্তিক মতামত নয়। ২০২৬ সালের সেপ্টেম্বরে, ওয়াল স্ট্রিট কৌশলবিদরা ১৯৯৯ সালের সাথে সরাসরি তুলনা করছেন, S&P 500-এর মধ্যে এআই-সংশ্লিষ্ট কয়েকটি বৃহৎ কোম্পানির ওজন ৩০ শতাংশ ছাড়িয়ে গেছে, এবং একটি মাত্র আয়ের প্রতিবেদনই এখন পুরো সূচককে নাড়া দিতে যথেষ্ট। ট্রেডারদের জন্য, এআই বুদবুদ বিতর্ক একটি বাস্তবসম্মত প্রশ্ন: কোন উপকরণগুলো প্রথমে প্রতিক্রিয়া দেখায়, কোনগুলো চাপ নিয়ন্ত্রণ ভালভ হিসেবে কাজ করে, এবং একটি মাত্র বর্ণনার উপর পুরো অ্যাকাউন্ট বাজি না ধরে কীভাবে অবস্থান নেওয়া যায়।
২০২৬ সালে কেন এই আলোচনা আরও জোরালো হয়েছে
২০২৩ থেকে ২০২৫ সালের বেশিরভাগ সময় জুড়ে, এআই-চালিত লাভকে নতুন গণনা চাহিদা এবং উৎপাদনশীলতা বৃদ্ধির উপর ভিত্তি করে একটি টেকসই কাঠামোগত গল্প হিসেবে বিবেচনা করা হতো। ২০২৬ সালে পৌঁছে, সুর বদলে গেছে। বেশ কয়েকটি সংস্থা প্রকাশ্যে বর্তমান পরিস্থিতিকে ১৯৯৯ থেকে ২০০০ সালের ডট-কম যুগের সাথে তুলনা করেছে, যেখানে সূচক রিটার্নের অসামঞ্জস্যপূর্ণ অংশ চালিত করা একটি সংকীর্ণ দলের কোম্পানি, বিশাল ভবিষ্যৎ মূলধনী ব্যয়, এবং বছরের পর বছর নিখুঁত সম্পাদনা অনুমান করা মূল্যায়নের কথা উল্লেখ করা হয়েছে।
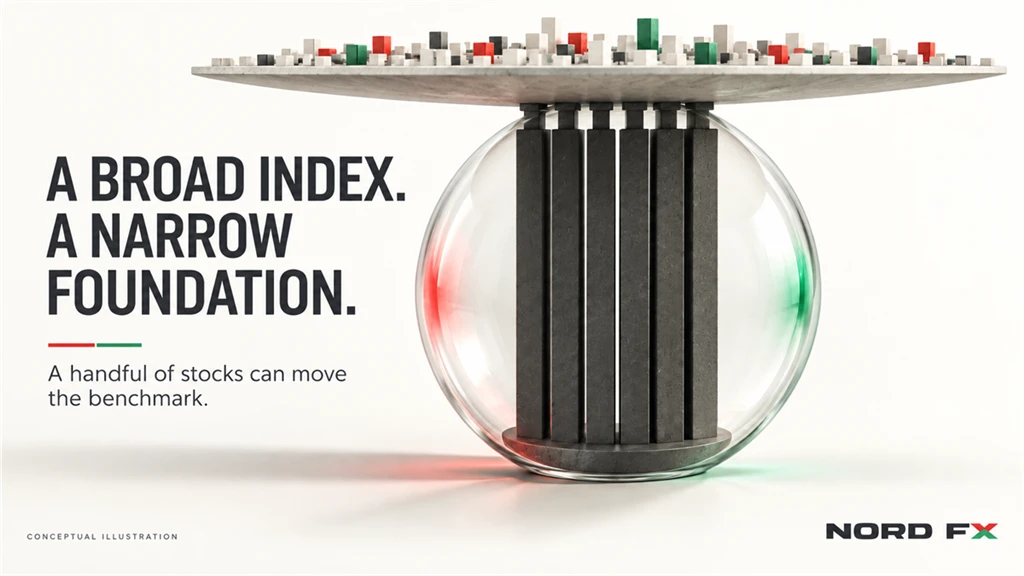
"শেয়ার ব্যয়বহুল" এই সাধারণ বিতর্ক থেকে ২০২৬ সালকে যা আলাদা করে তা হলো ঘনত্ব। এআই-সংশ্লিষ্ট কোম্পানিগুলোর একটি ছোট দল, যাকে প্রায়ই Magnificent Seven বলা হয়, এখন S&P 500-এর মোট ওজনের ৩০ শতাংশেরও বেশি প্রতিনিধিত্ব করে, যা পুরো অর্থনীতির প্রতিনিধিত্ব করার কথা এমন একটি বিস্তৃত সূচকের জন্য একটি ঐতিহাসিক স্তর। যখন একটি সূচক এতটা কয়েকটি নামের উপর নির্ভরশীল হয়, তখন তাদের মধ্যে মাত্র এক বা দুটি কোম্পানির হতাশাজনক নির্দেশনা পুরো বেঞ্চমার্ককে নাড়া দিতে পারে, শুধু একটি খাত নয়। যেকোনো সূচক CFD ট্রেড করার আগে বোঝার জন্য এটিই সেই একই গতিশীলতা, কারণ আজকের একটি বিস্তৃত সূচক অবস্থানে আগের তুলনায় অনেক বেশি একক শেয়ার ঝুঁকি বহন করে।
এটি একটি বুদবুদ বলার যুক্তি
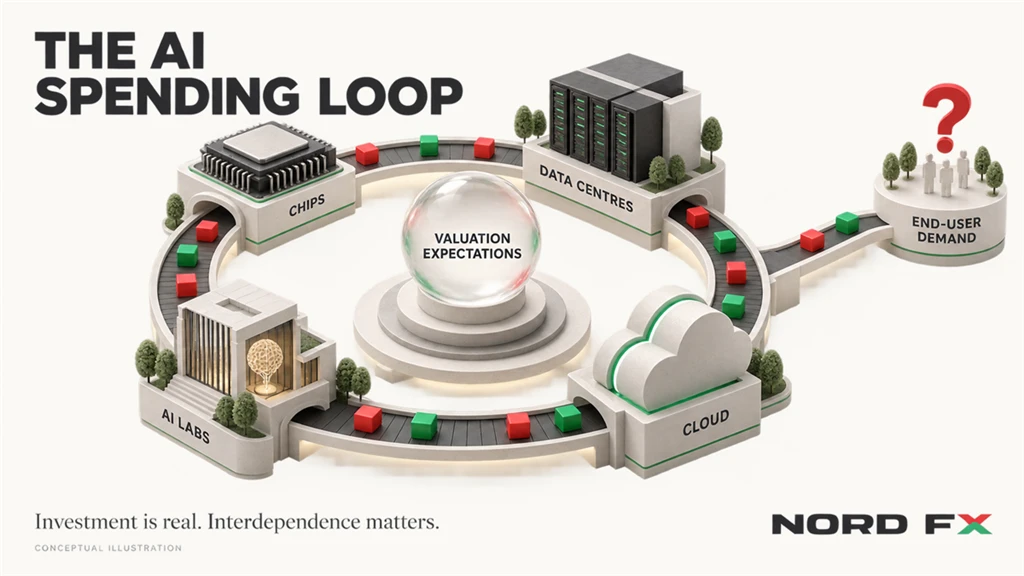
মূলধনী ব্যয় বিশাল এবং স্ব-নির্দেশিত। এআই অবকাঠামো বিনিয়োগের একটি বড় অংশ আসে একটি ছোট বৃত্তের কোম্পানি থেকে যারা একে অপরের কাছ থেকে কিনছে এবং একে অপরের মধ্যে বিনিয়োগ করছে: চিপ, ক্লাউড ক্ষমতা, ডেটা সেন্টার এবং এআই ল্যাবে ইক্যুইটি অংশীদারিত্ব। এই ধরনের চক্রাকার ব্যয় শেষ ব্যবহারকারীর আনুপাতিক চাহিদা প্রতিফলিত না করেই পুরো দলের প্রতিবেদিত প্রবৃদ্ধিকে ফুলিয়ে তুলতে পারে।
মূল্যায়ন প্রায় নিখুঁত সম্পাদনা অনুমান করে। সবচেয়ে ঘনিষ্ঠভাবে পর্যবেক্ষিত Nvidiaসহ বেশ কয়েকটি এআই-সংশ্লিষ্ট শেয়ার এমন গুণকে লেনদেন হয় যা কেবল তখনই অর্থবহ হয় যদি রাজস্ব বৃদ্ধি, মার্জিন এবং এআই গ্রহণ সবকিছুই বছরের পর বছর ধরে আক্রমণাত্মক গতিপথে অব্যাহত থাকে, হতাশার জন্য সামান্যই জায়গা রেখে।
ঘনত্ব ঝুঁকি কাঠামোগত, আকস্মিক নয়। S&P 500-এর ৩০ শতাংশের উপরে Magnificent Seven-এর ওজন নিয়ে, সূচক-স্তরের কর্মক্ষমতা ক্রমবর্ধমানভাবে বিস্তৃত অর্থনীতির পরিবর্তে এআই-সম্পর্কিত আয়ের প্রতিবেদনের একটি ছোট গুচ্ছকে প্রতিফলিত করে।
ঐতিহাসিক সাদৃশ্যগুলো অস্বস্তিকর। ১৯৯৯ থেকে ২০০০ সালের সময়কালেও একটি রূপান্তরমূলক প্রযুক্তি বর্ণনা, ভারী মূলধনী বিনিয়োগ, এবং একটি বিশ্বাস ছিল যে ঐতিহ্যগত মূল্যায়ন মেট্রিক্স আর প্রযোজ্য নয়। প্রবৃদ্ধির প্রত্যাশা পুনর্মূল্যায়নের পর সেই সময়কাল একটি বহু-বছরের পতনে শেষ হয়েছিল।
সংখ্যাগুলো প্রকৃতপক্ষে যা দেখায়
ঘনত্বকে শিরোনাম হিসেবে বলা সহজ, কিন্তু এক মুহূর্তের জন্য এটি নিয়ে চিন্তা করা মূল্যবান। পাঁচশো কোম্পানির একটি সূচকের মধ্যে সাতটি কোম্পানির জন্য ৩০ শতাংশের উপরে একটি ওজনের অর্থ গাণিতিকভাবে, যে সূচকটি ট্র্যাক করে এমন প্রতি দশ ডলারের মধ্যে তিন ডলারেরও বেশি কয়েকটি বোর্ডরুমের সম্মিলিত ভাগ্যের উপর নির্ভরশীল। এটি সহজাতভাবে অযৌক্তিক নয়: এই কোম্পানিগুলো, সামগ্রিকভাবে, প্রকৃত মুনাফা বৃদ্ধি প্রদান করেছে যা তাদের পুনর্মূল্যায়নকে আংশিকভাবে ন্যায্যতা দিয়েছে। কিন্তু এর অর্থ হলো সূচকের ঝুঁকি প্রোফাইল পরিবর্তিত হয়েছে যদিও এর নাম এবং টিকার পরিবর্তিত হয়নি। পাঁচ বছর আগে বৈচিত্র্যের জন্য একটি বিস্তৃত মার্কিন সূচক তহবিল কেনা একজন বিনিয়োগকারী আজ, লেবেলের চেয়ে অনেক বেশি কেন্দ্রীভূত বাজি পরিচালনা করছেন।
মূলধনী ব্যয়ের দিকটিও সমানভাবে গুরুত্বপূর্ণ। বৃহত্তম প্রযুক্তি কোম্পানিগুলো ঘোষিত এআই অবকাঠামো বিনিয়োগ এখন বার্ষিক কয়েকশো বিলিয়ন ডলারে পৌঁছেছে, যার বেশিরভাগই ঋণের পরিবর্তে পরিচালন নগদ প্রবাহ থেকে অর্থায়িত। সমর্থকরা এটিকে আর্থিক শৃঙ্খলার লক্ষণ হিসেবে দেখেন। সন্দেহবাদীরা উল্লেখ করেন যে এই ব্যয়ের একটি উল্লেখযোগ্য অংশ একটি বৃত্তে প্রবাহিত হয়: ক্লাউড প্রদানকারীরা চিপ নির্মাতাদের কাছ থেকে চিপ কেনে, চিপ নির্মাতারা উৎপাদন ক্ষমতা কেনে এবং এআই ল্যাবে পুনরায় বিনিয়োগ করে, এবং সেই ল্যাবগুলো একই ক্লাউড প্রদানকারীদের সাথে বহু-বছরের গণনা চুক্তি স্বাক্ষর করে। এই ব্যবস্থাগুলো থেকে বুক করা রাজস্ব প্রকৃত, তবে এটি একই ছোট প্রতিপক্ষের মধ্যেও কেন্দ্রীভূত, যা ঠিক এই ধরনের আন্তঃনির্ভরতা যা বিশ্লেষকরা প্রবৃদ্ধি বিস্তৃত-ভিত্তিক নাকি স্ব-শক্তিশালীকরণকারী তা মূল্যায়ন করার সময় খুঁজে থাকেন।
এটি বুদবুদ নয়, বা আসন্ন ফাটল নয় এমন যুক্তি
মুনাফা প্রকৃত, ফটকাবাজি নয়। অনেক ডট-কম যুগের কোম্পানির বিপরীতে, আজকের বৃহত্তম এআই-সংশ্লিষ্ট সংস্থাগুলো যথেষ্ট প্রকৃত মুনাফা এবং মুক্ত নগদ প্রবাহ তৈরি করে। ব্যয় ভারী, তবে এটি মূলত ঋণ-চালিত প্রতিশ্রুতির পরিবর্তে বিদ্যমান, লাভজনক ব্যবসা দ্বারা অর্থায়িত।
চাহিদার সংকেত শক্তিশালী রয়েছে। এআই গণনার জন্য কর্পোরেট এবং ক্লাউড চাহিদা বৃদ্ধি অব্যাহত রয়েছে, এবং বেশ কয়েকটি কোম্পানি অবিক্রীত ক্ষমতার পরিবর্তে ব্যাকলগ এবং ক্ষমতা সীমাবদ্ধতার প্রতিবেদন করছে, যা চাহিদা-পার্শ্ব পতনের চেয়ে একটি ভিন্ন সংকেত।
"বুদবুদ" এবং "আসন্ন পতন" একই দাবি নয়। কিছু কৌশলবিদ যারা টানটান মূল্যায়ন স্বীকার করেন তারা এখনও যুক্তি দেন যে এই চক্রটি আরও কিছুক্ষণ চলতে পারে, অথবা একটি সংশোধন সমগ্র বাজারের পতনের পরিবর্তে সবচেয়ে ভিড়যুক্ত নাম থেকে একটি ঘূর্ণন হতে পারে।
উভয় শিবিরই একটি বিষয়ে একমত: এই ধরনের চরম ঘনত্ব এক বা দুটি কোম্পানি সম্পর্কে ভুল হওয়ার ঝুঁকিও বাড়িয়ে দেয়। এর অর্থ এটাও যে বিতর্কটি নিজেই একটি বাজার-চালক ফ্যাক্টর হয়ে উঠেছে। যখন একজন সুপরিচিত কৌশলবিদ বর্তমান পরিস্থিতিকে ১৯৯৯ সালের সাথে তুলনা করে একটি নোট প্রকাশ করেন, অথবা যখন একটি ব্যাপকভাবে অনুসরণ করা কণ্ঠস্বর বিপরীত যুক্তি দেয়, তখন এআই-সংশ্লিষ্ট শেয়ার এবং সেগুলো ধারণকারী সূচকগুলোতে প্রতিক্রিয়া তাৎক্ষণিক হতে পারে, এমনকি মুনাফা বা ব্যয় পরিকল্পনায় কোনো প্রকৃত পরিবর্তনের আগেই।
ট্রেডাররা যেসব বাজার পর্যবেক্ষণ করেন সেখানে এটি কীভাবে প্রকাশ পেতে পারে
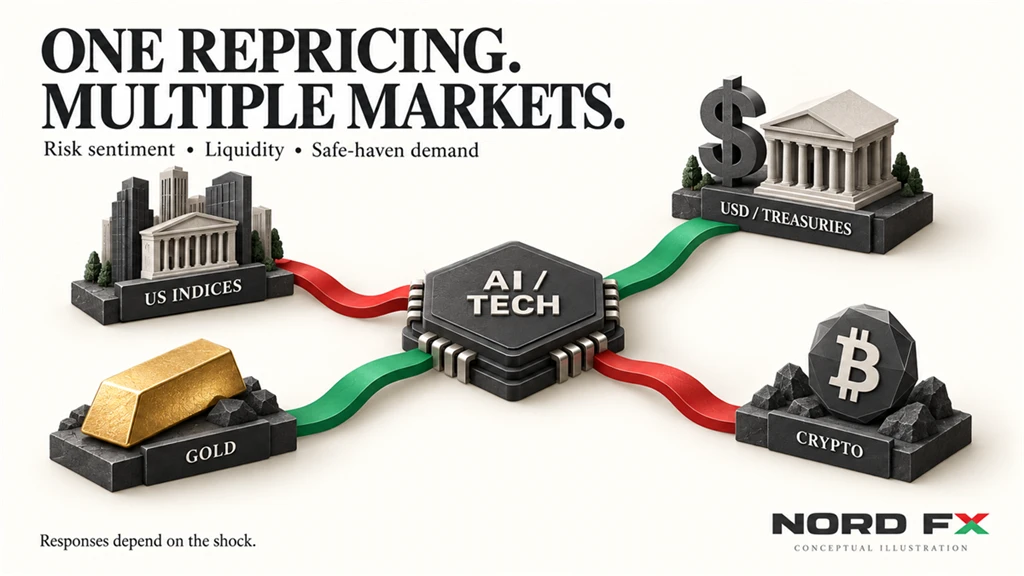
মার্কিন শেয়ার সূচক। যেহেতু এআই-সংশ্লিষ্ট শেয়ারগুলো সূচকে এত বেশি ওজন বহন করে, মার্কিন বেঞ্চমার্কগুলো কয়েকটি আয়ের তারিখ এবং নির্দেশনা আপডেটের প্রতি স্বাভাবিকের চেয়ে বেশি সংবেদনশীল, এমনকি সরাসরি জড়িত নয় এমন খাতের বাইরেও অতিরঞ্জিত একক-দিনের গতিবিধি সম্ভব।
স্বতন্ত্র এআই-সংশ্লিষ্ট শেয়ার। এআই মূলধনী ব্যয় চক্রের সাথে সবচেয়ে ঘনিষ্ঠভাবে যুক্ত শেয়ারগুলো, চিপ নির্মাতা, ক্লাউড অবকাঠামো প্রদানকারী, এবং Microsoft-এর মতো সফটওয়্যার নেতারা, উভয় দিকেই সবচেয়ে তীক্ষ্ণ পুনর্মূল্যায়ন দেখার প্রবণতা রাখে, কারণ সেখানে প্রত্যাশাগুলো ইতিমধ্যে প্রায় নিখুঁত ফলাফলের জন্য মূল্য নির্ধারিত।
ডলার এবং ট্রেজারি ইল্ড। এআই পুনর্মূল্যায়ন দ্বারা চালিত একটি তীব্র শেয়ার সংশোধন স্বয়ংক্রিয়ভাবে ডলারকে দুর্বল করে না। একটি প্রকৃত ঝুঁকি-এড়ানো শকে, মূলধন প্রায়ই তরলতা আশ্রয় হিসেবে ট্রেজারি এবং ডলারের দিকে প্রবাহিত হতে থাকে, এমনকি যখন শকটি মার্কিন বাজার থেকে উদ্ভূত হয়।
স্বর্ণ এবং অন্যান্য নিরাপদ আশ্রয়। মূল্যায়ন পুনর্বিন্যাসের সাথে যুক্ত তীব্র শেয়ার পতন ঐতিহাসিকভাবে নিরাপদ আশ্রয় মুদ্রা এবং সম্পদের চাহিদাকে সমর্থন করেছে, কারণ বিনিয়োগকারীরা যে সম্পদ শ্রেণী বিক্রয়-বন্যা শুরু করেছে তার বাইরে মূলধন সংরক্ষণ করতে চান।
ক্রিপ্টো বাজার। বিটকয়েন এবং প্রধান অল্টকয়েনগুলো চাপের সময়ে প্রযুক্তি এবং প্রবৃদ্ধি শেয়ারের ঝুঁকি অনুভূতির সাথে উচ্চতর সম্পর্ক দেখিয়েছে, বিশুদ্ধভাবে অসম্পর্কিত হেজ হিসেবে কাজ করার পরিবর্তে। একটি প্রযুক্তি বিক্রয়-বন্যার সময় বিটকয়েন আধিপত্য কীভাবে পরিবর্তিত হয় তা পর্যবেক্ষণ করা মূলধন ক্রিপ্টোর মধ্যে ঘুরছে নাকি সম্পূর্ণভাবে ঝুঁকিপূর্ণ সম্পদ থেকে বেরিয়ে যাচ্ছে তার একটি প্রাথমিক পাঠ প্রদান করতে পারে।
ট্রেডাররা এই তথ্য দিয়ে প্রকৃতপক্ষে কী করতে পারেন
এটি সঠিক শীর্ষ বা তলদেশ ভবিষ্যদ্বাণী করার আহ্বান নয়। এটি একটি পরিচিত ঘনত্ব সমস্যার চারপাশে ঝুঁকি গঠন করার একটি যুক্তি।
- আপনার সূচক এক্সপোজার জানুন। যদি একটি অবস্থান একটি বিস্তৃত মার্কিন সূচকের চারপাশে নির্মিত হয়, তাহলে বুঝুন এর সাম্প্রতিক কর্মক্ষমতার কতটা অল্প সংখ্যক এআই-সংশ্লিষ্ট শেয়ার থেকে এসেছে।
- বৃহত্তম উপাদানগুলোর আয়ের তারিখ পর্যবেক্ষণ করুন। প্রতি বছর কয়েকটি ত্রৈমাসিক প্রতিবেদন এখন পুরো বাজারের জন্য অসামঞ্জস্যপূর্ণ গুরুত্ব বহন করে, শুধু স্বতন্ত্র শেয়ারের জন্য নয়।
- শুধু রাজস্ব নয়, মূলধনী ব্যয় সংক্রান্ত মন্তব্যও অনুসরণ করুন। ভবিষ্যৎ এআই অবকাঠামো ব্যয় সম্পর্কে নির্দেশনা সাম্প্রতিক আয়ের মৌসুমে সবচেয়ে বাজার-নাড়ানো তথ্যবিন্দুগুলোর একটি হয়ে উঠেছে।
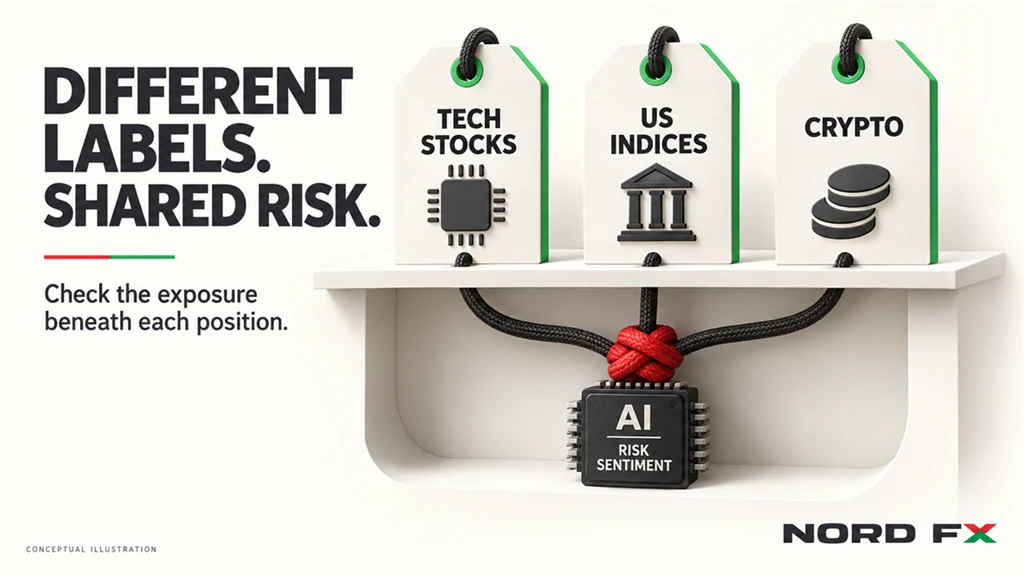
- আপনার অবস্থানগুলো প্রকৃতপক্ষে কতটা সম্পর্কযুক্ত তা বিবেচনা করুন। প্রযুক্তি শেয়ার, মার্কিন সূচক এবং ক্রিপ্টো জুড়ে বৈচিত্র্যপূর্ণ দেখতে একটি পোর্টফোলিও একটি তীব্র এআই-চালিত পতনের সময় একটি বৃহৎ, সম্পর্কযুক্ত ঝুঁকি-অন অবস্থানের মতো আচরণ করতে পারে।
- শুধু দিকনির্দেশ নয়, অস্থিরতার জন্যও একটি পরিকল্পনা রাখুন। এআই ট্রেড অব্যাহত থাকুক, ঘুরে যাক বা সংশোধিত হোক, এই বিষয়ের চারপাশে অস্থিরতা বেড়েছে। এই ধরনের কেন্দ্রীভূত, শিরোনাম-সংবেদনশীল বাজারে অবস্থানের আকার এবং স্টপ-লস শৃঙ্খলা আরও গুরুত্বপূর্ণ হয়ে ওঠে।
- প্রযুক্তির গল্পকে ট্রেডিংয়ের গল্প থেকে আলাদা করুন। এআই গ্রহণ বছরের পর বছর ধরে সম্প্রসারিত হতে থাকতে পারে এমনকি যদি এআই-সংশ্লিষ্ট শেয়ারের দাম পথে একটি তীব্র সংশোধনের মধ্য দিয়ে যায়। "এআই দরকারী" কে "এআই শেয়ার শুধু বাড়তেই পারে" এর সাথে গুলিয়ে ফেলা এই ধরনের থিমযুক্ত র্যালিতে ট্রেডাররা যে সাধারণ ভুলগুলো করে তার একটি।
এর কোনোটির জন্যই ঠিক কখন অনুভূতি পরিবর্তিত হয় তা ভবিষ্যদ্বাণী করার প্রয়োজন নেই। এর জন্য সর্বদা জানা প্রয়োজন যে কোনো প্রদত্ত অবস্থানের কতটা প্রকৃতপক্ষে ভিন্ন লেবেল পরা একটি এআই বাজি, সেই লেবেলটি একটি সূচক হোক, ঝুঁকি অনুভূতিতে প্রতিক্রিয়াশীল একটি মুদ্রা জোড়া হোক, বা প্রযুক্তি শেয়ারের সাথে পদক্ষেপে ট্রেড হওয়া একটি ক্রিপ্টো সম্পদ হোক।
প্রায়শই জিজ্ঞাসিত প্রশ্ন
এআই শেয়ার বুদবুদ কি অবশ্যই ফাটবে?
কেউ এটি নিশ্চিততার সাথে বলতে পারে না। মূল্যায়ন এবং ঘনত্বের মেট্রিক্স ঐতিহাসিকভাবে টানটান স্তরে রয়েছে, এবং বেশ কয়েকজন ওয়াল স্ট্রিট কৌশলবিদ ২০২৬ সালে প্রকাশ্যে এটি চিহ্নিত করেছেন, অন্যরা পতনের পরিবর্তে একটি দীর্ঘ রানওয়ে বা একটি ঘূর্ণন আশা করেন।
একটি এআই-চালিত বাজার সংশোধনের কারণ কী হতে পারে?
সাধারণত উল্লেখিত ট্রিগারগুলোর মধ্যে রয়েছে বৃহত্তম এআই-সংশ্লিষ্ট কোম্পানিগুলোর একটি থেকে একটি হতাশাজনক আয়ের প্রতিবেদন বা নির্দেশনা কাটছাঁট, এআই মূলধনী ব্যয় ধীর হয়ে যাওয়ার লক্ষণ, বা সুদের হারের প্রত্যাশার পরিবর্তন যা দূরবর্তী ভবিষ্যতের মুনাফাকে আজ কম আকর্ষণীয় করে তোলে।
Magnificent Seven-এর ঘনত্ব কেন এত গুরুত্বপূর্ণ?
যখন একটি ছোট দল শেয়ার একটি সূচকের মোট মূল্যের এত বড় অংশ তৈরি করে, তখন সেই সূচক আর বিস্তৃত অর্থনীতিকে প্রতিফলিত করে না। এর কর্মক্ষমতা অসামঞ্জস্যপূর্ণভাবে কয়েকটি কোম্পানির সাথে যুক্ত হয়ে যায়, যা সূচক স্তরে উভয় ঊর্ধ্বমুখী এবং নিম্নমুখী অস্থিরতা বাড়ায়।
প্রযুক্তি শেয়ার পড়লে স্বর্ণ কি সবসময় বাড়ে?
সবসময় নয়, তবে স্বর্ণ ঐতিহাসিকভাবে মূল্যায়ন-চালিত শেয়ার বিক্রয়-বন্যার সময় নিরাপদ আশ্রয়ের চাহিদা আকর্ষণ করেছে, বিশেষ করে যখন বিনিয়োগকারীরা পতনের কারণ হওয়া খাত থেকে মূলধন সরিয়ে নেয়, সম্পূর্ণভাবে ঝুঁকিপূর্ণ সম্পদ থেকে বেরিয়ে যাওয়ার পরিবর্তে।
এটি ডট-কম বুদবুদ থেকে কীভাবে আলাদা?
সবচেয়ে স্পষ্ট পার্থক্য হলো লাভজনকতা। অনেক ডট-কম যুগের কোম্পানির সামান্য বা কোনো মুনাফা ছিল না এবং শুধুমাত্র ভবিষ্যতের প্রতিশ্রুতির উপর ভিত্তি করে মূল্যায়িত হয়েছিল। আজকের বেশিরভাগ বৃহত্তম এআই-সংশ্লিষ্ট কোম্পানি যথেষ্ট প্রকৃত মুনাফা এবং নগদ প্রবাহ তৈরি করে, এমনকি যখন তাদের মূল্যায়ন এবং ব্যয় পরিকল্পনা প্রশ্নবিদ্ধ হয়। সেই পার্থক্যটি ডট-কম শৈলীর পতন প্রতিরোধ করার জন্য যথেষ্ট কিনা তা ঠিক বর্তমান বিতর্কের কেন্দ্রবিন্দু।
উপসংহার
এআই বুদবুদ প্রশ্নটি কোনো একক আয়ের প্রতিবেদন বা ট্রেডিং সেশন দ্বারা নিষ্পত্তি হবে না। ২০২৬ সালের শেষ মাসগুলোতে প্রবেশ করার সময় যা স্পষ্ট তা হলো মার্কিন শেয়ার সূচকগুলোতে ঘনত্ব এমন একটি স্তরে পৌঁছেছে যেখানে অল্প সংখ্যক কোম্পানি পুরো বাজারকে নাড়া দিতে পারে, এবং আশাবাদী এবং সতর্ক কৌশলবিদরা উভয়েই সম্পূর্ণ ভিন্ন কারণে একই তথ্যবিন্দু পর্যবেক্ষণ করছেন। ট্রেডারদের জন্য, ব্যবহারিক উপসংহারটি একটি পক্ষ বেছে নেওয়ার চেয়ে এক্সপোজার বোঝার বিষয়ে বেশি: জানা যে একটি সূচক, একটি পোর্টফোলিও, বা একটি কৌশলের কতটা নীরবে একই সংকীর্ণ এআই বর্ণনার উপর চড়ে আছে, এবং উভয় দিকের অস্থিরতার জন্য অবস্থান নেওয়া।
ফিরে যান ফিরে যান
