🌏 Thème macro
Les doutes sur les dépenses en IA et les risques pesant sur l’approvisionnement énergétique dominent le sentiment. Les valeurs des semi-conducteurs ont tiré Wall Street vers le bas vendredi, et l’Asie a ouvert en forte baisse avant de réduire ses pertes. 🛢️ Les attaques contre des pétroliers dans le Golfe et une frappe ukrainienne sur un terminal pétrolier russe maintiennent le brut à un niveau élevé.
🇺🇸 Wall Street (clôture de vendredi)
📉 S&P 500 : –1.1% à 7,659 (–1.9% sur la semaine)
📉 Nasdaq : –2.1% à 26,140
📉 Dow : –0.3% à 52,002
🌏 Marchés asiatiques
🇯🇵 Nikkei 225 : –0.7%, près de 64,855, après un recul initial de plus de 2%
🇰🇷 Kospi : +0.6%, près de 5,700
🇨🇳 Shanghai : +0.2%, près de 3,722, après un PIB du T3 en hausse de +4.5% sur un an (prévision : 4.4%) et des ventes au détail de +1.1% (prévision : 0.5%)
🇦🇺 ASX 200 : +0.3%, près de 8,833
🇭🇰 Hong Kong : fermée pour le jour de Chung Yeung
💱 Marchés
🥇 Or : ~$4,182 (+0.4%)
🥈 Argent : ~$57.73 (+1.3%)
🛢️ Brent: ~$107.87 (–1.8%)
💶 EUR/USD: ~1.1231 (–0.1%)
💴 USD/JPY: ~158.09
₿ Bitcoin: ~$82,600 (+1.0%)
Ξ Ethereum: ~$2,425 (+0.3%)
🏦 À surveiller : la Fed
Le président de la Fed, Warsh, n’a donné aucune indication claire sur les taux. Les marchés évaluent à environ 84% la probabilité d’un statu quo lors de la réunion des 27–28 octobre.
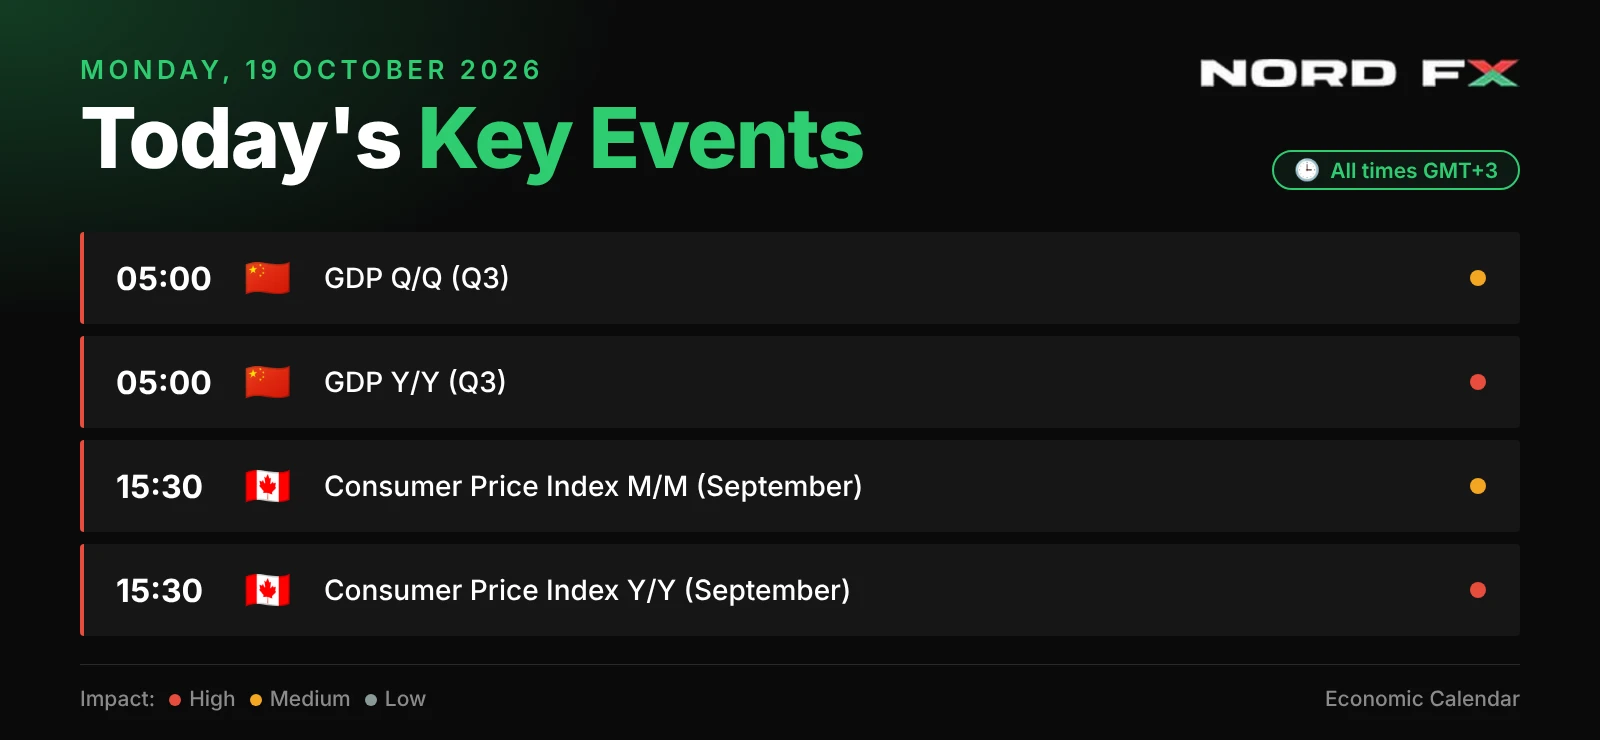
📅 Calendrier du jour (GMT+3)
🇨🇳 05:00 – PIB T/T et A/A (T3), publié : 4.5% sur un an
🇨🇦 15:30 – Indice des prix à la consommation M/M et A/A (septembre)
Revenir en arrière Revenir en arrière
