🤖 Kebimbangan AI bertemu Fed yang lebih tegas
Wall Street merosot lagi pada hari Selasa. Dow jatuh 1.6% kepada 50,759, S&P 500 susut 1.0% kepada 7,340 (kejatuhan keempat berturut-turut, paling rendah sejak akhir Julai) dan Nasdaq turun 0.7%. 📉 Niaga hadapan S&P naik 0.2% pagi ini. Pasaran meletakkan harga kira-kira 95% kebarangkalian kenaikan kadar Fed pada Disember, dan hasil bon 10 tahun hampir 5.1%. 🏦
🚀 Nvidia mengatasi jangkaan dengan hasil suku ketiga $115.8B dan mengunjurkan kira-kira $130B bagi suku keempat (konsensus $125.3B). Saham naik 4–5% selepas waktu dagangan, namun kekecohan CEO dan siasatan pengawal selia terus menegangkan sentimen. 👀 IPO Anthropic juga ditetapkan harganya hari ini. 📌
🌏 Asia
🇰🇷 Kospi naik kira-kira 1.9% hampir 5,060 apabila saham cip pulih.
🇯🇵 Nikkei naik kira-kira 0.5% hampir 59,200, selepas melepaskan kenaikan awal 1.3%. Eksport Oktober meningkat 20.5% tahun ke tahun, tetapi defisit perdagangan ialah ¥476.5B.
🇭🇰 Hang Seng turun kira-kira 1.2% hampir 23,230 berikutan sekatan eksport cip baharu AS.
🇨🇳 Shanghai hampir mendatar sekitar 3,590 menjelang sidang kemuncak APEC dan kemungkinan pertemuan Trump–Xi. 🤝
💱 Forex & komoditi
💵 DXY hampir paras tertinggi 19 bulan, pada 103.7.
🇪🇺 EUR/USD pada 1.098, hampir paras terendah 19 bulan.
🇯🇵 USD/JPY sekitar 159.3, dengan risiko campur tangan hampir 160. ⚠️
🥇 Emas turun 1.9% kepada sekitar $3,780, hampir paras terendah 52 minggu.
🛢️ Brent sekitar $92.4 ketika ketegangan Teluk memuncak. 🔥
₿ Bitcoin hampir $64,600.
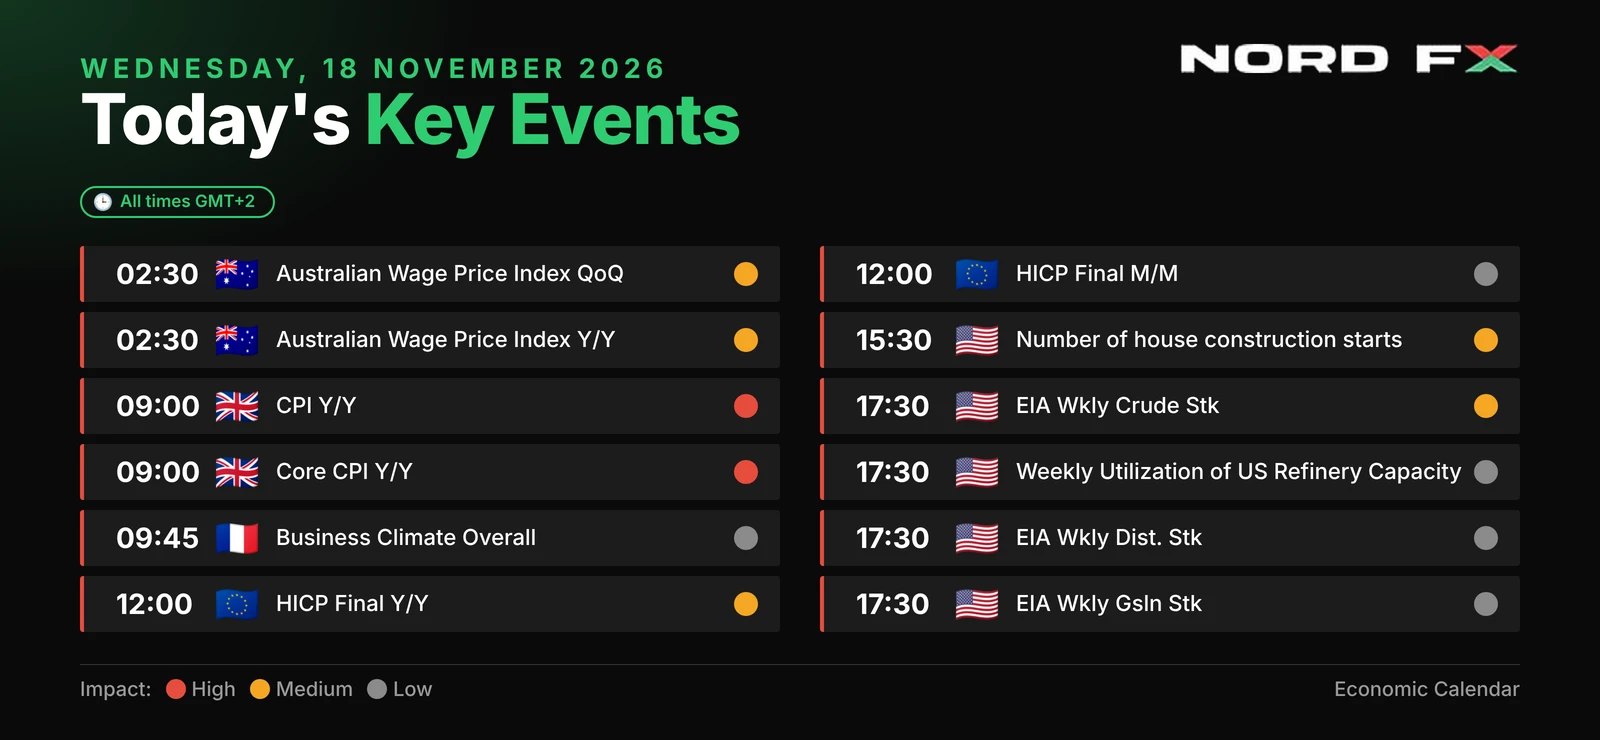
🗓️ Hari ini (GMT)
🇬🇧 07:00 CPI UK (ramalan 3.7% berbanding 3.5%)
🇪🇺 10:00 CPI akhir zon euro (ramalan 4.0%)
🇺🇸 13:30 Permulaan pembinaan rumah dan permit bangunan AS
🏦 19:00 Minit FOMC
Kembali Kembali
