🌍 Makro dan Geopolitik
🛢️ Minyak ialah pemacu utama. Brent turun 1.2% kepada sekitar $103 (WTI hampir $90.5) selepas Trump bercakap tentang “perbincangan produktif” dengan Iran, yang meredakan kebimbangan inflasi.
🏦 Kebimbangan kadar faedah berterusan. Pasaran meletakkan harga kira-kira 80% kebarangkalian Fed menaikkan kadar pada Disember.
🗽 Wall Street (penutup Khamis)
📉 S&P 500 turun –0.47% kepada 7,765 dan Nasdaq turun –1.25% kepada 27,193, kedua-duanya jatuh hari kedua berturut-turut, selepas laporan bahawa hasil OpenAI lebih rendah daripada anggaran.
📈 Dow naik +0.10% kepada 51,232.
🔄 Niaga hadapan AS kembali pulih: S&P 500 +0.3%, Nasdaq 100 +0.5%.
🌏 Pasaran Asia
🇯🇵 Nikkei 225: mendatar berhampiran 69,016 selepas dua hari kejatuhan.
🇭🇰 Hang Seng: +1.2% kepada sekitar 24,062, pulih apabila niaga hadapan AS menguat dan minyak lebih rendah.
🇨🇳 Shanghai Composite: –0.7% kepada 3,786, manakala Shenzhen Component jatuh 2.1% berikutan kebimbangan perbelanjaan AI.
🇦🇺 ASX 200: +0.6%
🇮🇳 Nifty 50: +1.2%
🇰🇷 Korea Selatan ditutup sempena Hari Hangul.
💱 Forex dan Komoditi
💶 EUR/USD: 1.1231 (+0.17%)
💷 GBP/USD: 1.3244 (+0.10%)
🇯🇵 USD/JPY: 158.08 (+0.13%)
🥇 Emas: $4,188 (+1.3%), melantun semula selepas rentetan kerugian mingguan
🥈 Perak: $60.30 (+1.9%)
₿ Bitcoin: $82,378 (–0.5%)
Ξ Ethereum: $2,492 (–2.7%)
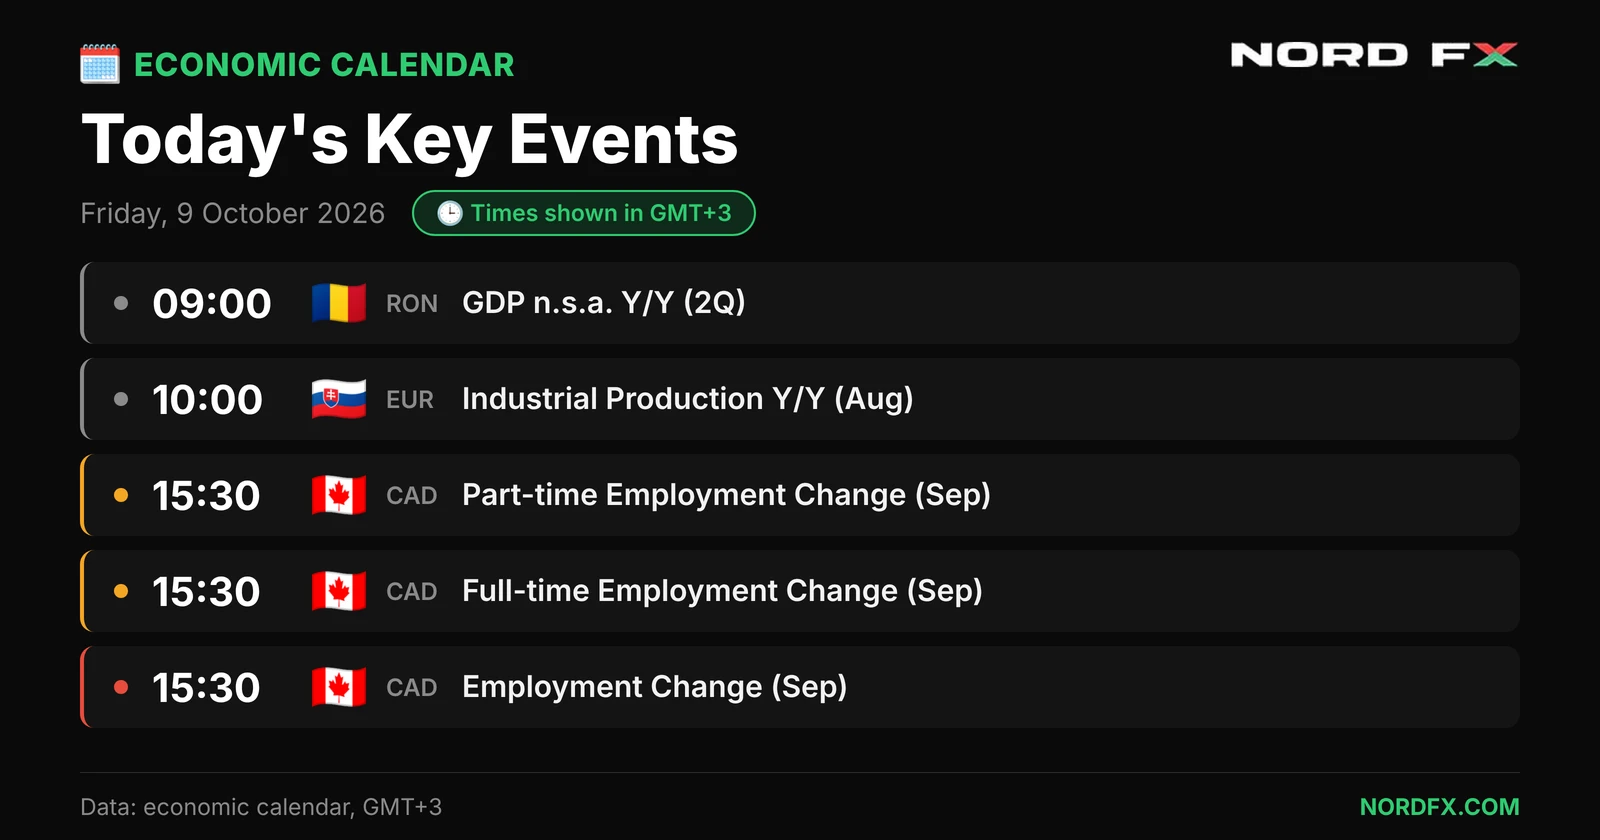
🗓️ Kalendar Hari Ini (waktu Athens)
🇨🇦 15:30 – Laporan pekerjaan Kanada (ramalan kadar pengangguran 6.5%)
🇺🇸 17:00 – Sentimen Pengguna Universiti Michigan (ramalan 47.5, sebelumnya 48.1) dan jangkaan inflasi
🎤 Collins dari Fed dan Schnabel dari ECB berucap
⚡ Dagangkan pergerakan pasaran bersama NordFX!
Kembali Kembali
