🌏 Tema makro
Keraguan terhadap perbelanjaan AI dan risiko bekalan tenaga sedang mempengaruhi sentimen. Saham cip menarik Wall Street turun pada hari Jumaat, dan Asia dibuka merosot tajam sebelum mengurangkan kerugian. 🛢️ Serangan terhadap kapal tangki di Teluk dan serangan Ukraine ke atas terminal minyak Rusia mengekalkan harga minyak mentah pada paras tinggi.
🇺🇸 Wall Street (penutup Jumaat)
📉 S&P 500: –1.1% kepada 7,659 (–1.9% sepanjang minggu)
📉 Nasdaq: –2.1% kepada 26,140
📉 Dow: –0.3% kepada 52,002
🌏 Pasaran Asia
🇯🇵 Nikkei 225: –0.7%, hampir 64,855, selepas penurunan awal lebih 2%
🇰🇷 Kospi: +0.6%, hampir 5,700
🇨🇳 Shanghai: +0.2%, hampir 3,722, selepas KDNK suku ke-3 meningkat +4.5% tahun ke tahun (ramalan 4.4%) dan jualan runcit +1.1% (ramalan 0.5%)
🇦🇺 ASX 200: +0.3%, hampir 8,833
🇭🇰 Hong Kong: ditutup sempena Hari Chung Yeung
💱 Pasaran
🥇 Emas: ~$4,182 (+0.4%)
🥈 Perak: ~$57.73 (+1.3%)
🛢️ Brent: ~$107.87 (–1.8%)
💶 EUR/USD: ~1.1231 (–0.1%)
💴 USD/JPY: ~158.09
₿ Bitcoin: ~$82,600 (+1.0%)
Ξ Ethereum: ~$2,425 (+0.3%)
🏦 Pantauan Fed
Pengerusi Fed Warsh tidak memberi panduan jelas mengenai kadar faedah. Pasaran meletakkan kebarangkalian sekitar 84% bahawa kadar kekal tidak berubah pada mesyuarat 27–28 Oktober.
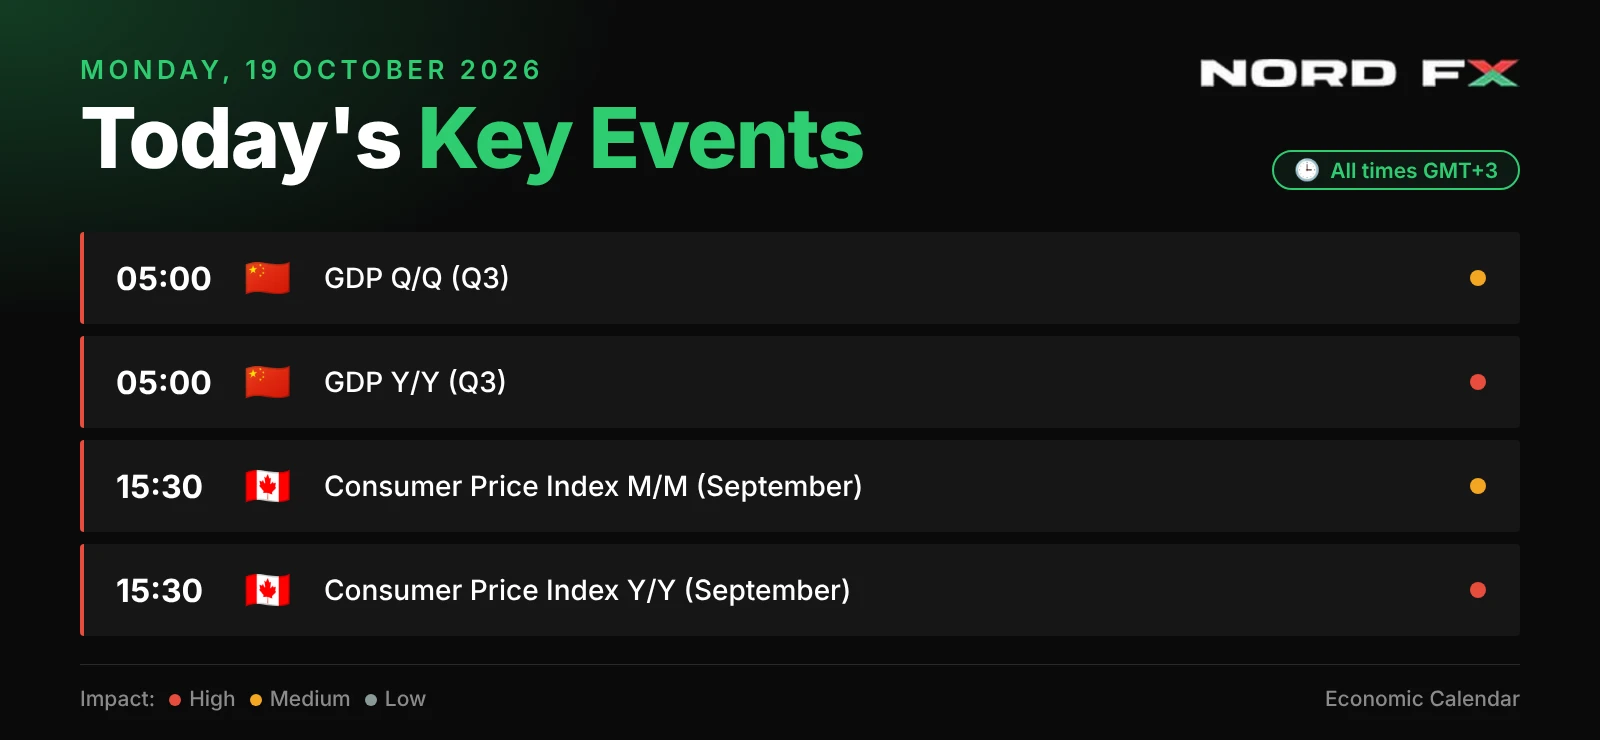
📅 Kalendar hari ini (GMT+3)
🇨🇳 05:00 – KDNK Q/Q dan Y/Y (S3), diumumkan: 4.5% tahun ke tahun
🇨🇦 15:30 – Indeks Harga Pengguna M/M dan Y/Y (September)
Kembali Kembali
