Jawapan ringkas: Tiada siapa yang boleh menentukan puncak tepat sesuatu gelembung secara masa nyata, tetapi tanda amaran bukan lagi pandangan pinggiran. Pada September 2026, ahli strategi Wall Street membuat perbandingan langsung dengan tahun 1999, berat segelintir syarikat mega yang berkaitan AI dalam S&P 500 telah melepasi 30 peratus, dan satu laporan pendapatan sudah cukup untuk menggerakkan keseluruhan indeks. Bagi peniaga, perdebatan gelembung AI adalah persoalan praktikal: instrumen mana bertindak balas dahulu, mana bertindak sebagai injap pelepas tekanan, dan bagaimana untuk mengambil kedudukan tanpa mempertaruhkan keseluruhan akaun pada satu naratif sahaja.
Mengapa Perbualan Ini Semakin Lantang pada 2026
Sepanjang kebanyakan tempoh 2023 hingga 2025, keuntungan yang didorong oleh AI dianggap sebagai kisah struktur yang berkekalan, dibina atas permintaan pengkomputeran baharu dan peningkatan produktiviti. Menjelang 2026, nada perbincangan berubah. Beberapa meja penganalisis secara terbuka membandingkan keadaan semasa dengan era dot-com 1999 hingga 2000, merujuk kepada kumpulan kecil syarikat yang menyumbang bahagian tidak seimbang dalam pulangan indeks, perbelanjaan modal masa depan yang besar, dan penilaian yang mengandaikan pelaksanaan sempurna selama bertahun-tahun.
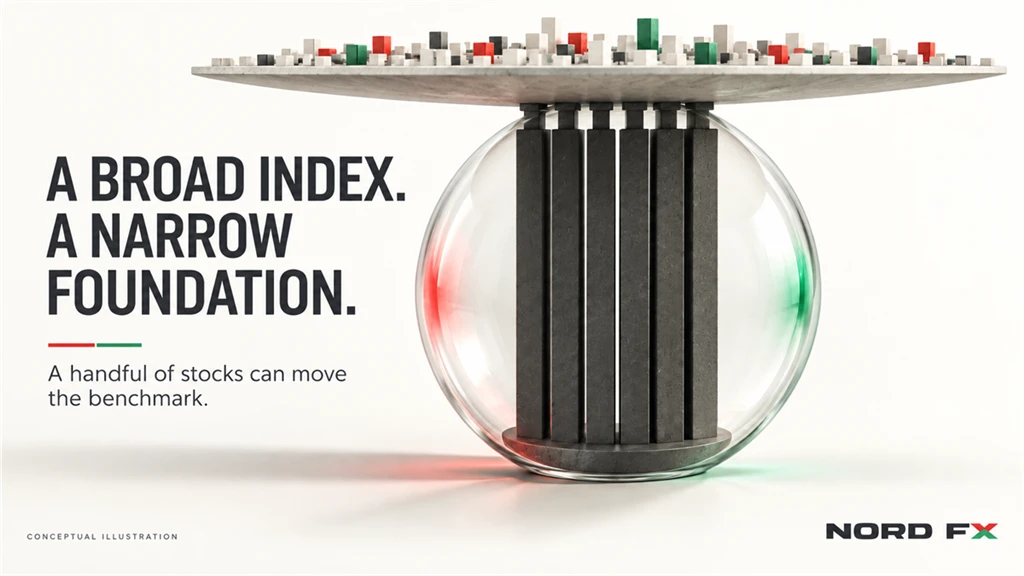
Apa yang menjadikan 2026 berbeza daripada perdebatan rutin tentang "saham terlalu mahal" ialah kepekatan. Sekumpulan kecil syarikat berkaitan AI, sering dipanggil Magnificent Seven, kini mewakili lebih 30 peratus daripada jumlah berat S&P 500, satu tahap bersejarah bagi indeks luas yang sepatutnya mewakili keseluruhan ekonomi. Apabila sesuatu indeks bergantung begitu berat kepada segelintir nama, panduan yang mengecewakan daripada hanya satu atau dua syarikat sudah cukup untuk menggerakkan seluruh penanda aras, bukan sekadar satu sektor. Inilah dinamik yang sama yang perlu difahami sebelum berdagang mana-mana CFD indeks, kerana kedudukan indeks luas hari ini membawa risiko saham tunggal yang jauh lebih tinggi berbanding dahulu.
Hujah Bahawa Ini Adalah Gelembung
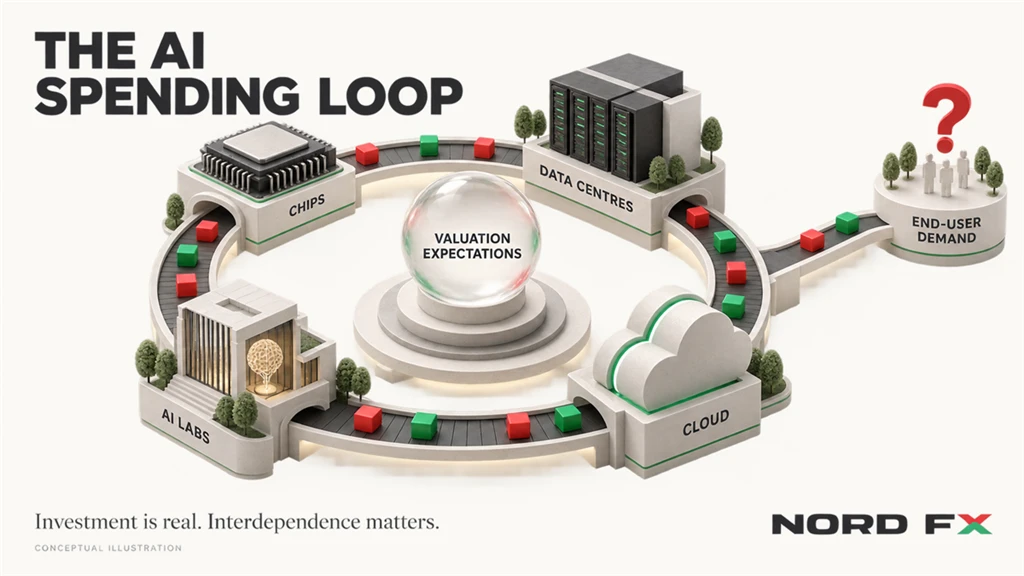
Perbelanjaan modal amat besar dan bersifat kitaran-sendiri. Sebahagian besar pelaburan infrastruktur AI datang daripada sekumpulan kecil syarikat yang membeli daripada dan melabur dalam antara satu sama lain: cip, kapasiti awan, pusat data, dan pegangan ekuiti dalam makmal AI. Perbelanjaan berbentuk kitaran sebegini boleh menggembungkan pertumbuhan yang dilaporkan merentasi kumpulan tersebut tanpa semestinya mencerminkan permintaan pengguna akhir yang seimbang.
Penilaian mengandaikan pelaksanaan hampir sempurna. Beberapa saham berkaitan AI, termasuk Nvidia yang paling rapat diperhatikan, didagangkan pada gandaan yang hanya masuk akal jika pertumbuhan hasil, margin, dan penerimaan AI semuanya kekal pada trajektori agresif selama bertahun-tahun, dengan sedikit sahaja ruang untuk kekecewaan.
Risiko kepekatan bersifat struktur, bukan kebetulan. Dengan berat Magnificent Seven melebihi 30 peratus S&P 500, prestasi peringkat indeks semakin mencerminkan sekumpulan kecil laporan pendapatan berkaitan AI berbanding ekonomi yang lebih luas.
Persamaan sejarah adalah membimbangkan. Tempoh 1999 hingga 2000 turut menampilkan naratif teknologi yang transformasi, pelaburan modal yang besar, dan kepercayaan bahawa metrik penilaian tradisional tidak lagi terpakai. Tempoh tersebut berakhir dengan kemerosotan selama bertahun-tahun sebaik sahaja jangkaan pertumbuhan dinilai semula.
Apa Sebenarnya Ditunjukkan oleh Angka-angka
Kepekatan mudah dinyatakan sebagai tajuk utama, tetapi wajar diberi sedikit renungan. Berat melebihi 30 peratus bagi tujuh syarikat dalam sebuah indeks lima ratus syarikat bermaksud, secara matematik, lebih tiga daripada setiap sepuluh dolar yang menjejaki indeks tersebut bergantung kepada nasib gabungan segelintir lembaga pengarah. Ini tidak semestinya tidak rasional: syarikat-syarikat tersebut, secara keseluruhan, telah menyumbang pertumbuhan keuntungan sebenar yang sebahagiannya mewajarkan penilaian semula mereka. Tetapi ini bermakna profil risiko indeks telah berubah walaupun nama dan tikernya tidak berubah. Seorang pelabur yang membeli dana indeks AS yang luas lima tahun lalu untuk kepelbagaian, kini sebenarnya menjalankan pertaruhan yang jauh lebih tertumpu berbanding apa yang disarankan oleh label tersebut.
Aspek perbelanjaan modal juga sama pentingnya. Pelaburan infrastruktur AI yang diumumkan oleh syarikat teknologi terbesar kini mencecah beratus bilion dolar setahun, dibiayai kebanyakannya daripada aliran tunai operasi berbanding hutang. Penyokong melihat ini sebagai tanda disiplin kewangan. Golongan skeptik pula menunjukkan bahawa sebahagian besar perbelanjaan ini mengalir dalam bentuk kitaran: penyedia awan membeli cip daripada pengeluar cip, pengeluar cip membeli kapasiti pembuatan dan melabur semula dalam makmal AI, dan makmal tersebut menandatangani kontrak pengkomputeran bertahun-tahun dengan penyedia awan yang sama. Hasil yang direkodkan daripada perjanjian ini adalah nyata, tetapi ia juga tertumpu dalam kalangan rakan niaga yang sama kecilnya, iaitu jenis saling kebergantungan yang tepat dicari oleh penganalisis ketika menilai sama ada pertumbuhan itu meluas atau mengukuhkan diri sendiri.
Hujah Menentang Gelembung, atau Menentang Letupan Berdekatan
Keuntungan adalah nyata, bukan spekulatif. Berbeza dengan banyak syarikat era dot-com, firma berkaitan AI terbesar hari ini menjana keuntungan sebenar dan aliran tunai bebas yang besar. Perbelanjaan adalah tinggi, tetapi kebanyakannya dibiayai oleh perniagaan sedia ada yang menguntungkan, bukan janji berasaskan hutang.
Isyarat permintaan kekal kukuh. Permintaan korporat dan awan terhadap pengkomputeran AI terus berkembang, dan beberapa syarikat melaporkan tunggakan pesanan dan kekangan kapasiti berbanding kapasiti yang tidak terjual, satu isyarat yang berbeza daripada keruntuhan dari sisi permintaan.
"Gelembung" dan "keruntuhan berdekatan" bukan dakwaan yang sama. Sesetengah ahli strategi yang mengakui penilaian yang tegang masih berhujah bahawa kitaran ini boleh berlanjutan lebih lama, atau bahawa pembetulan boleh menjadi putaran daripada saham yang paling sesak berbanding keruntuhan seluruh pasaran.
Kedua-dua pihak bersetuju pada satu perkara: kepekatan yang begitu melampau meningkatkan risiko tersilap walaupun hanya tentang satu atau dua syarikat. Ini juga bermakna perdebatan itu sendiri telah menjadi faktor penggerak pasaran. Apabila seorang ahli strategi terkenal menerbitkan nota yang membandingkan keadaan semasa dengan 1999, atau apabila suara yang diikuti secara meluas berhujah sebaliknya, reaksi dalam saham berkaitan AI dan indeks yang memegangnya boleh menjadi serta-merta, malah sebelum sebarang perubahan sebenar dalam keuntungan atau rancangan perbelanjaan.
Bagaimana Ini Boleh Berlaku Merentasi Pasaran Yang Diperhatikan Peniaga
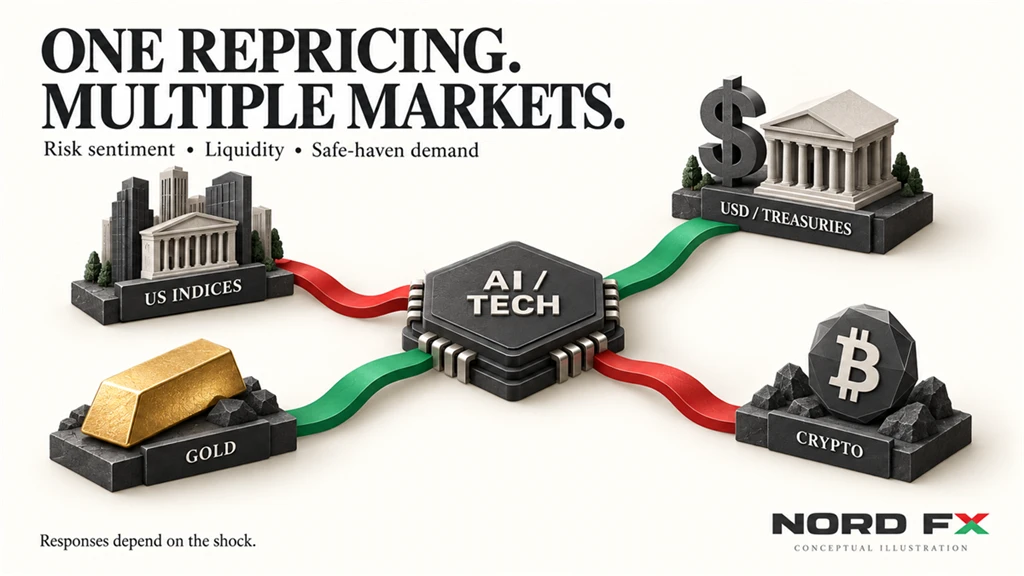
Indeks ekuiti AS. Oleh kerana saham berkaitan AI membawa berat indeks yang begitu tinggi, penanda aras AS lebih sensitif berbanding biasa terhadap segelintir tarikh pendapatan dan kemas kini panduan, dengan pergerakan sehari yang keterlaluan mungkin berlaku walaupun di luar sektor yang terlibat secara langsung.
Saham individu berkaitan AI. Saham yang paling berkait rapat dengan kitaran perbelanjaan modal AI, pengeluar cip, penyedia infrastruktur awan, dan peneraju perisian seperti Microsoft, cenderung mengalami penilaian semula yang paling tajam dalam kedua-dua arah, kerana jangkaan terhadap mereka sudah dinilai hampir sempurna.
Dolar dan hasil Perbendaharaan. Pembetulan ekuiti yang tajam didorong oleh penilaian semula AI tidak semestinya melemahkan dolar secara automatik. Dalam kejutan sebenar mengelakkan risiko, modal sering kali masih mengalir ke arah Perbendaharaan dan dolar sebagai tempat perlindungan kecairan, walaupun kejutan itu berpunca daripada pasaran AS sendiri.
Emas dan aset perlindungan selamat lain. Kejatuhan ekuiti yang tajam berkaitan dengan penyesuaian semula penilaian secara sejarah telah menyokong permintaan terhadap mata wang dan aset perlindungan selamat, kerana pelabur berusaha mengekalkan modal di luar kelas aset yang mencetuskan jualan besar-besaran.
Pasaran kripto. Bitcoin dan altcoin utama telah menunjukkan korelasi yang tinggi dengan sentimen risiko dalam saham teknologi dan pertumbuhan semasa tempoh tekanan, berbanding bertindak sebagai lindung nilai yang sama sekali tidak berkorelasi. Memerhati bagaimana dominasi Bitcoin berubah semasa jualan besar-besaran teknologi boleh memberikan petunjuk awal sama ada modal sedang berputar dalam kripto atau meninggalkan aset berisiko sepenuhnya.
Apa Yang Boleh Dilakukan Peniaga Dengan Maklumat Ini
Ini bukan seruan untuk meramalkan puncak atau dasar yang tepat. Ini adalah hujah untuk menstruktur risiko di sekitar isu kepekatan yang telah diketahui.
- Ketahui pendedahan indeks anda. Jika sesuatu kedudukan dibina di sekitar indeks AS yang luas, fahami berapa banyak prestasi terkininya datang daripada sebilangan kecil saham berkaitan AI.
- Perhatikan tarikh pendapatan bagi konstituen terbesar. Segelintir laporan suku tahunan setiap tahun kini membawa kepentingan yang tidak seimbang bagi keseluruhan pasaran, bukan sekadar bagi saham individu tersebut.
- Jejaki komen perbelanjaan modal, bukan sekadar hasil. Panduan mengenai perbelanjaan infrastruktur AI masa depan telah menjadi salah satu titik data yang paling menggerakkan pasaran dalam musim pendapatan terkini.
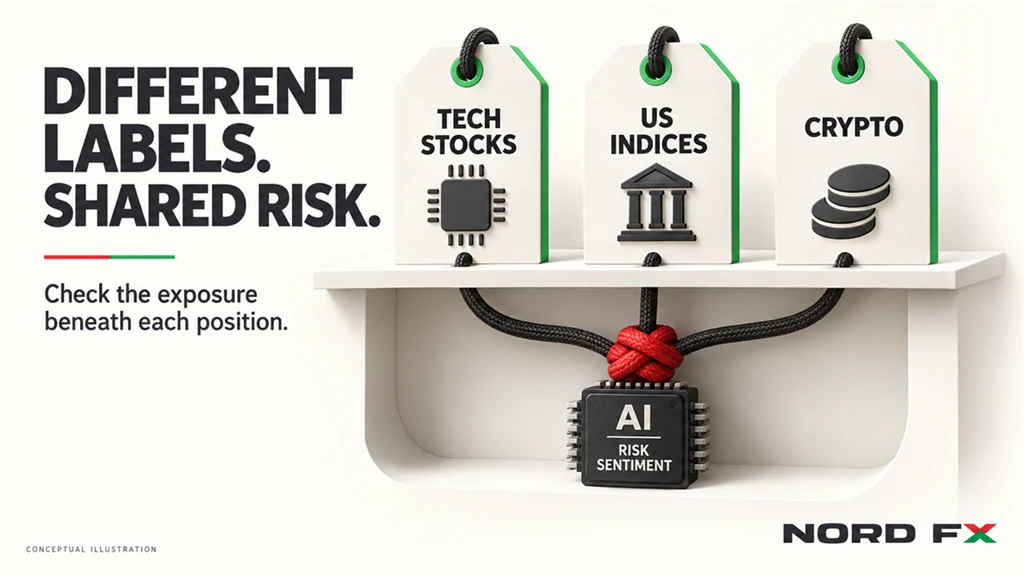
- Pertimbangkan sejauh mana kedudukan anda sebenarnya berkorelasi. Portfolio yang kelihatan pelbagai merentasi saham teknologi, indeks AS, dan kripto boleh bertindak seperti satu kedudukan risiko-menyokong yang besar dan berkorelasi semasa kemerosotan tajam yang didorong AI.
- Miliki rancangan untuk turun naik, bukan sekadar arah. Sama ada dagangan AI berterusan, berputar, atau membetulkan diri, turun naik di sekitar tema ini telah meningkat. Disiplin saiz kedudukan dan stop-loss lebih penting dalam pasaran tertumpu dan sensitif kepada tajuk berita seperti ini.
- Pisahkan kisah teknologi daripada kisah dagangan. Penerimaan AI boleh terus berkembang selama bertahun-tahun walaupun harga saham berkaitan AI melalui pembetulan tajam di sepanjang jalan. Mengelirukan "AI berguna" dengan "saham AI hanya boleh naik" adalah salah satu kesilapan paling biasa yang dilakukan peniaga dalam reli bertema seperti ini.
Tiada satu pun daripada ini memerlukan ramalan tepat masa sentimen berubah. Ia memerlukan pengetahuan, pada setiap masa, berapa banyak mana-mana kedudukan sebenarnya adalah pertaruhan AI yang memakai label berbeza, sama ada label itu sebuah indeks, pasangan mata wang yang bertindak balas kepada sentimen risiko, atau aset kripto yang berdagang seiring dengan saham teknologi.
Soalan Lazim
Adakah gelembung saham AI pasti akan meletup?
Tiada siapa boleh menyatakan ini dengan pasti. Metrik penilaian dan kepekatan berada pada tahap yang tegang secara sejarah, dan beberapa ahli strategi Wall Street telah menyatakan ini secara terbuka pada 2026, manakala yang lain menjangkakan landasan yang lebih panjang atau putaran berbanding keruntuhan.
Apa yang boleh mencetuskan pembetulan pasaran yang didorong AI?
Pencetus yang biasa disebut termasuk laporan pendapatan yang mengecewakan atau pemotongan panduan daripada salah satu syarikat berkaitan AI terbesar, tanda-tanda perbelanjaan modal AI semakin perlahan, atau perubahan dalam jangkaan kadar faedah yang menjadikan keuntungan masa depan yang jauh kurang menarik pada hari ini.
Mengapa kepekatan Magnificent Seven begitu penting?
Apabila sekumpulan kecil saham membentuk bahagian yang begitu besar daripada jumlah nilai sesuatu indeks, indeks tersebut tidak lagi mencerminkan ekonomi yang lebih luas. Prestasinya menjadi terikat secara tidak seimbang kepada segelintir syarikat, yang meningkatkan turun naik ke atas dan ke bawah pada peringkat indeks.
Adakah emas sentiasa naik apabila saham teknologi jatuh?
Tidak selalu, tetapi emas secara sejarah telah menarik permintaan perlindungan selamat semasa jualan besar-besaran saham yang didorong oleh penilaian, terutamanya apabila pelabur memindahkan modal keluar daripada sektor yang mencetuskan kejatuhan, berbanding keluar sepenuhnya daripada aset berisiko.
Bagaimana ini berbeza daripada gelembung dot-com?
Perbezaan paling jelas ialah keberuntungan. Banyak syarikat era dot-com mempunyai sedikit atau tiada keuntungan dan dinilai semata-mata berdasarkan janji masa depan. Kebanyakan syarikat berkaitan AI terbesar hari ini menjana keuntungan dan aliran tunai sebenar yang besar, walaupun penilaian dan rancangan perbelanjaan mereka dipersoalkan. Sama ada perbezaan itu cukup untuk mengelakkan keruntuhan gaya dot-com adalah tepat apa yang menjadi teras perdebatan semasa.
Kesimpulan
Persoalan gelembung AI tidak akan diselesaikan oleh mana-mana laporan pendapatan atau sesi dagangan tunggal. Apa yang jelas ketika memasuki bulan-bulan terakhir 2026 ialah kepekatan dalam indeks ekuiti AS telah mencapai tahap di mana sebilangan kecil syarikat boleh menggerakkan keseluruhan pasaran, dan bahawa kedua-dua golongan optimis dan ahli strategi yang berhati-hati sedang memerhati titik data yang sama atas sebab yang sangat berbeza. Bagi peniaga, kesimpulan praktikal bukanlah tentang memilih satu pihak, tetapi lebih kepada memahami pendedahan: mengetahui berapa banyak sesuatu indeks, portfolio, atau strategi yang secara senyap bergantung pada naratif AI yang sempit yang sama, dan bersedia untuk turun naik dalam kedua-dua arah.
Kembali Kembali
