කෙටි පිළිතුර: බුබුළක නියම ශිඛරය සජීවීව කිසිවෙකුට හඳුනාගත නොහැක, නමුත් අනතුරු ඇඟවීමේ සලකුණු තවදුරටත් අද්දර මතයන් නොවේ. 2026 සැප්තැම්බර් වන විට, වෝල් ස්ට්රීට් උපායමාර්ගඥයින් 1999 සමඟ සෘජු සැසඳීම් ඇඳිමින් සිටින අතර, S&P 500 තුළ AI ආශ්රිත මහා ප්රාග්ධන සමාගම් අතලොස්සක බර සියයට 30 ඉක්මවා ගොස් ඇති අතර, එක් ලාභ වාර්තාවක් පමණක් සම්පූර්ණ දර්ශකයම චලනය කිරීමට ප්රමාණවත් වී ඇත. වෙළෙන්දන් සඳහා, AI බුබුළ විවාදය ප්රායෝගික ප්රශ්නයකි: කුමන උපකරණ මුලින්ම ප්රතික්රියා කරන්නේද, කුමන ඒවා පීඩන නිකුත් කිරීමේ කපාට ලෙස ක්රියා කරන්නේද, සහ එක් කථාවක් මත සම්පූර්ණ ගිණුමම නොදමා ස්ථානගත වන්නේ කෙසේද යන්නයි.
2026 දී මෙම සංවාදය තීව්ර වූයේ ඇයි
2023 සිට 2025 දක්වා බහුතරයක් කාලයක්, AI-ධාවිත ලාභ නව ගණනය කිරීමේ ඉල්ලුම සහ ඵලදායිතා වර්ධනය මත ගොඩනගා ඇති තිරසාර ව්යුහාත්මක කථාවක් ලෙස සලකනු ලැබීය. 2026 වන විට, ස්වරය වෙනස් විය. කිහිපයක් ආයතන දැනට පවතින තත්ත්වයන් 1999 සිට 2000 දක්වා dot-com යුගය සමඟ ප්රසිද්ධියේ සසඳමින්, දර්ශක ප්රතිලාභවල අසමානුපාතික කොටසක් ධාවනය කරන පටු සමාගම් සමූහයක්, දැවැන්ත අනාගත ප්රාග්ධන වියදම්, සහ දෝෂ රහිත ක්රියාත්මක කිරීමේ වසර ගණනාවක් උපකල්පනය කරන තක්සේරු වෙත ඇඟිලි දිගු කර ඇත.
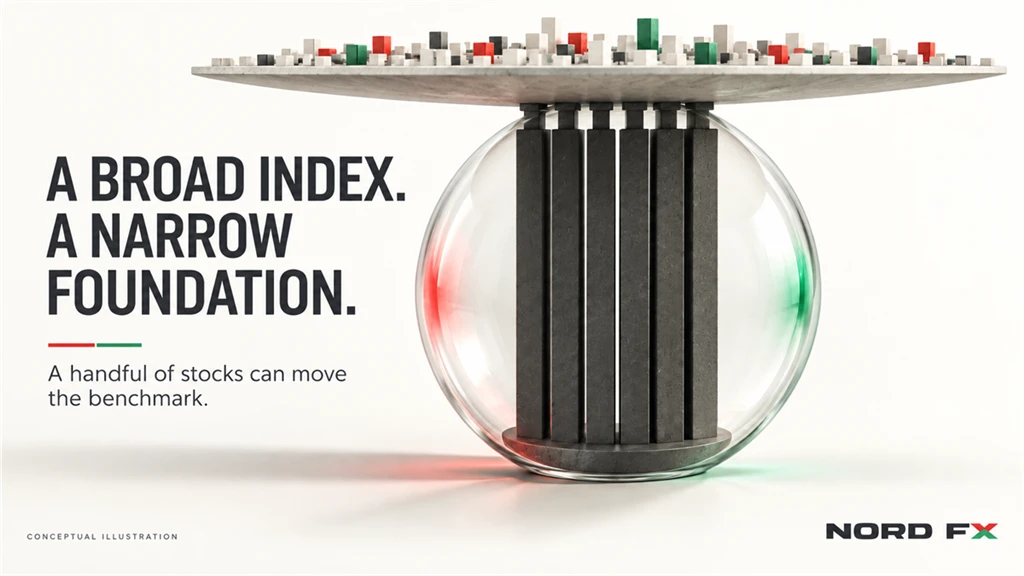
"කොටස් මිල අධිකයි" යන සාමාන්ය විවාදයෙන් 2026 වෙනස් කරන්නේ සාන්ද්රණයයි. Magnificent Seven ලෙස බොහෝ විට හඳුන්වන AI ආශ්රිත සමාගම්වල කුඩා සමූහයක්, දැන් S&P 500 හි මුළු බරින් සියයට 30කට වඩා නියෝජනය කරයි, එය සම්පූර්ණ ආර්ථිකයම නියෝජනය කළ යුතු පුළුල් දර්ශකයක් සඳහා ඓතිහාසික මට්ටමකි. දර්ශකයක් අතලොස්සක් නම් මත මෙතරම් දැඩිව රඳා පවතින විට, ඉන් එක් හෝ දෙකක සිට පමණක් පැමිණෙන කලකිරීමට පත් කරන මාර්ගෝපදේශයකට අංශයක් පමණක් නොව සම්පූර්ණ මිණුම් දඬුවම චලනය කළ හැක. ඕනෑම දර්ශක CFD එකක් වෙළඳාම් කිරීමට පෙර තේරුම් ගත යුතු ගතිකත්වයද මෙයයි, මන්ද අද පුළුල් දර්ශක ස්ථානයක් කලින් තිබූ ප්රමාණයට වඩා බෙහෙවින් වැඩි තනි-කොටස් අවදානමක් දරන බැවිනි.
මෙය බුබුළක් යැයි කියන තර්කය
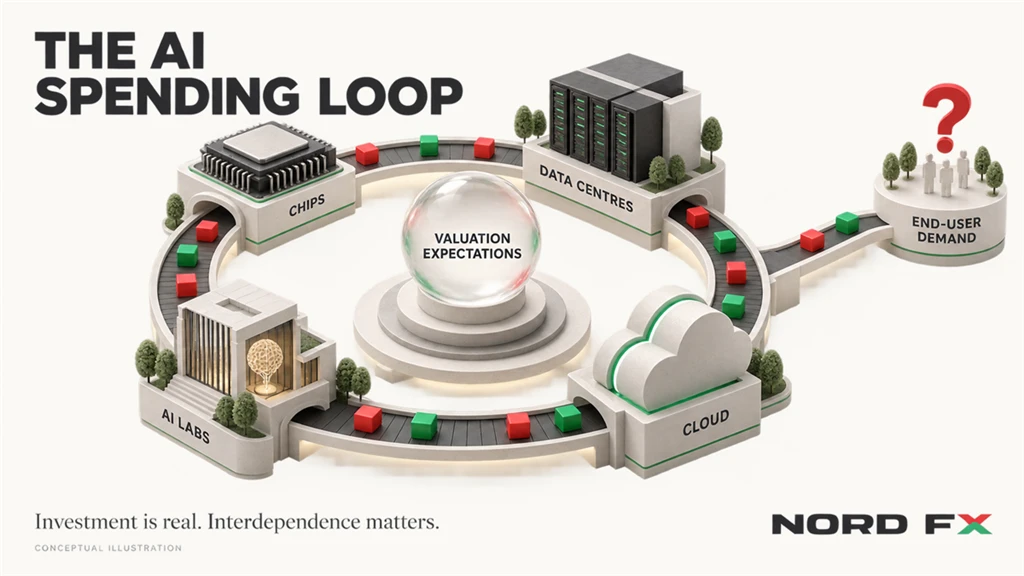
ප්රාග්ධන වියදම දැවැන්ත සහ ස්වයං-යොමු වේ. AI යටිතල පහසුකම් ආයෝජනවලින් විශාල කොටසක් එකිනෙකාගෙන් මිලදී ගන්නා සහ එකිනෙකට ආයෝජනය කරන කුඩා සමාගම් කවයකින් පැමිණේ: චිප්, ක්ලවුඩ් ධාරිතාව, දත්ත මධ්යස්ථාන, සහ AI රසායනාගාරවල කොටස් හිමිකම්. මෙවැනි චක්රීය වියදම් අවසාන පරිශීලක ඉල්ලුම සමානුපාතිකව පිළිබිඹු නොකළත් සමූහය පුරා වාර්තා කරන ලද වර්ධනය ඉදිරිපත් කළ හැක.
තක්සේරු කිරීම් සියයට 100කට ආසන්න ක්රියාත්මක කිරීමක් උපකල්පනය කරයි. ඉතාමත් සමීපව නිරීක්ෂණය කරන Nvidia ඇතුළු AI ආශ්රිත කොටස් කිහිපයක් ආදායම් වර්ධනය, ආන්තික සහ AI ප්රතිග්රහණය සියල්ල වසර ගණනාවක් තිස්සේ ආක්රමණශීලී මාවතක පවතින්නේ නම් පමණක් අර්ථවත් වන ගුණාකාරවලින් වෙළඳාම් වේ, කලකිරීමට ඉඩක් අඩුයි.
සාන්ද්රණ අවදානම අහම්බෙන් නොව ව්යුහාත්මකයි. S&P 500 හි සියයට 30කට වඩා Magnificent Seven බර සමඟ, දර්ශක මට්ටමේ කාර්යසාධනය පුළුල් ආර්ථිකයට වඩා AI ආශ්රිත ලාභ වාර්තා කුඩා පොකුරක් වැඩි වැඩියෙන් පිළිබිඹු කරයි.
ඓතිහාසික සමානකම් අපහසුතාවයට හේතුවේ. 1999 සිට 2000 දක්වා කාලපරිච්ඡේදයේද පරිවර්තනීය තාක්ෂණික කථාවක්, දැඩි ප්රාග්ධන ආයෝජනයක්, සහ සාම්ප්රදායික තක්සේරු මිනුම් තවදුරටත් අදාළ නොවන බවට විශ්වාසයක් තිබුණි. වර්ධන අපේක්ෂාවන් නැවත මිල ගණන් නියම කිරීමෙන් පසුව එම කාලපරිච්ඡේදය බහු-වාර්ෂික පහත වැටීමකින් අවසන් විය.
ඉලක්කම් සැබවින්ම පෙන්වන්නේ කුමක්ද
සාන්ද්රණය ශීර්ෂයක් ලෙස ප්රකාශ කිරීම පහසුය, නමුත් මොහොතක් එය ගැන කල්පනා කිරීම වටී. සමාගම් පන්සියයකින් සමන්විත දර්ශකයක් තුළ සමාගම් හතක් සඳහා සියයට 30කට වැඩි බරක් යනු, ගණිතමය වශයෙන්, එම දර්ශකය අනුගමනය කරන එක් එක් ඩොලර් දහයෙන් තුනකට වැඩි ප්රමාණයක් අතලොස්සක් අධ්යක්ෂ මණ්ඩල ඒකාබද්ධ ඉරණම මත රඳා පවතින බවයි. මෙය සහජයෙන්ම අතාර්කික නොවේ: එම සමාගම්, සමස්තයක් වශයෙන්, ඔවුන්ගේ නැවත තක්සේරු කිරීම අර්ධ වශයෙන් සාධාරණීකරණය කරන සැබෑ ලාභ වර්ධනයක් ලබා දී ඇත. නමුත් එහි නම සහ ටිකරය වෙනස් නොවුනත් දර්ශකයේ අවදානම් පැතිකඩ වෙනස් වී ඇති බව එයින් අදහස් වේ. විවිධාංගීකරණය සඳහා වසර පහකට පෙර පුළුල් එක්සත් ජනපද දර්ශක අරමුදලක් මිලදී ගත් ආයෝජකයෙකු, අද, ලේබලය යෝජනා කරනවාට වඩා බෙහෙවින් සාන්ද්රිත ඔට්ටුවක් පවත්වාගෙන යයි.
ප්රාග්ධන වියදම් පැත්තද එතරම්ම වැදගත් වේ. විශාලතම තාක්ෂණික සමාගම් විසින් නිවේදනය කරන ලද AI යටිතල පහසුකම් ආයෝජනය දැන් වාර්ෂිකව ඩොලර් බිලියන සිය ගණනකට ළඟා වී ඇති අතර, එහි වැඩි කොටසක් ණයට වඩා මෙහෙයුම් මුදල් ප්රවාහයෙන් අරමුදල් සපයනු ලැබේ. ආධාරකයින් මෙය මූල්ය විනයේ සලකුණක් ලෙස පෙන්වා දෙති. සැක සහිතයින් පෙන්වා දෙන්නේ මෙම වියදමින් සැලකිය යුතු කොටසක් වටයක් ලෙස ගලා යන බවයි: ක්ලවුඩ් සැපයුම්කරුවන් චිප් නිෂ්පාදකයින්ගෙන් චිප් මිලදී ගනී, චිප් නිෂ්පාදකයින් නිෂ්පාදන ධාරිතාව මිලදී ගෙන AI රසායනාගාරවලට නැවත ආයෝජනය කරති, එම රසායනාගාර එම ක්ලවුඩ් සැපයුම්කරුවන් සමඟම බහු-වාර්ෂික ගණනය කිරීමේ ගිවිසුම්වලට අත්සන් තබයි. මෙම විධිවිධානවලින් වාර්තා කරන ලද ආදායම සැබෑ එකක් වන නමුත් එය එකම කුඩා ප්රතිපක්ෂ කණ්ඩායම අතරද සාන්ද්රිතය, එය හරියටම විශ්ලේෂකයින් වර්ධනය පුළුල් පදනමක් මතද නැතහොත් ස්වයං-ශක්තිමත් වන්නක්ද යන්න තක්සේරු කිරීමේදී සොයන අන්යෝන්ය රඳා පැවැත්මේ වර්ගයයි.
මෙය බුබුළක් නොවේ, හෝ ළඟාවෙන පිපිරීමකට එරෙහි තර්කය
ලාභ සැබෑය, අනුමාන නොවේ. බොහෝ dot-com යුගයේ සමාගම්වලට වඩා වෙනස්ව, අද විශාලතම AI ආශ්රිත සමාගම් සැලකිය යුතු සැබෑ ලාභ සහ නිදහස් මුදල් ප්රවාහයක් ජනනය කරයි. වියදම් දැඩිය, නමුත් ණය-ධාවිත පොරොන්දුවලට වඩා දැනට පවතින, ලාභදායී ව්යාපාරවලින් වැඩි කොටසක් අරමුදල් සපයනු ලැබේ.
ඉල්ලුම් සංඥා ශක්තිමත්ව පවතී. AI ගණනය කිරීම සඳහා ආයතනික සහ ක්ලවුඩ් ඉල්ලුම වර්ධනය වෙමින් පවතින අතර, විකුණා නොගත් ධාරිතාවට වඩා ඇණවුම් සමුච්චය සහ ධාරිතා සීමා කිහිපයක් වාර්තා කරයි, එය ඉල්ලුම-පාර්ශ්ව බිඳවැටීමකට වඩා වෙනස් සංඥාවකි.
"බුබුළ" සහ "ළඟාවෙන කඩාවැටීම" එකම ප්රකාශය නොවේ. දිගු තක්සේරු ගණන් පිළිගන්නා සමහර උපායමාර්ගඥයින් තවමත් තර්ක කරන්නේ මෙම චක්රය තවත් කාලයක් දිගටම පවතිය හැකි බව, නැතහොත් නිවැරදි කිරීමක් සම්පූර්ණ වෙළඳපොළ කඩාවැටීමකට වඩා වඩාත්ම තදබදකාරී නම්වලින් රොටේෂන් එකක් විය හැකි බවයි.
දෙපිළම එකඟ වන්නේ එක් දෙයක් ගැනය: මෙතරම් ආන්ත සාන්ද්රණයක් සමාගම් එකක් හෝ දෙකක් ගැන වැරදි වීමේ අවදානම වැඩි කරයි. එයින් අදහස් වන්නේ විවාදයම වෙළඳපොළ ධාවනය කරන සාධකයක් බවට පත් වී ඇති බවයි. ප්රසිද්ධ උපායමාර්ගඥයෙකු වර්තමාන තත්ත්වයන් 1999 සමඟ සසඳන සටහනක් ප්රකාශයට පත් කරන විට, හෝ පුළුල් ලෙස අනුගමනය කරන හඬක් ප්රතිවිරුද්ධ තර්කයක් ඉදිරිපත් කරන විට, ලාභ හෝ වියදම් සැලසුම්වල සැබෑ වෙනසක් සිදුවීමට පෙරද, AI ආශ්රිත කොටස් සහ ඒවා දරන දර්ශකවල ප්රතික්රියාව ක්ෂණික විය හැක.
වෙළෙන්දන් නිරීක්ෂණය කරන වෙළඳපොළවල මෙය සිදුවිය හැක්කේ කෙසේද
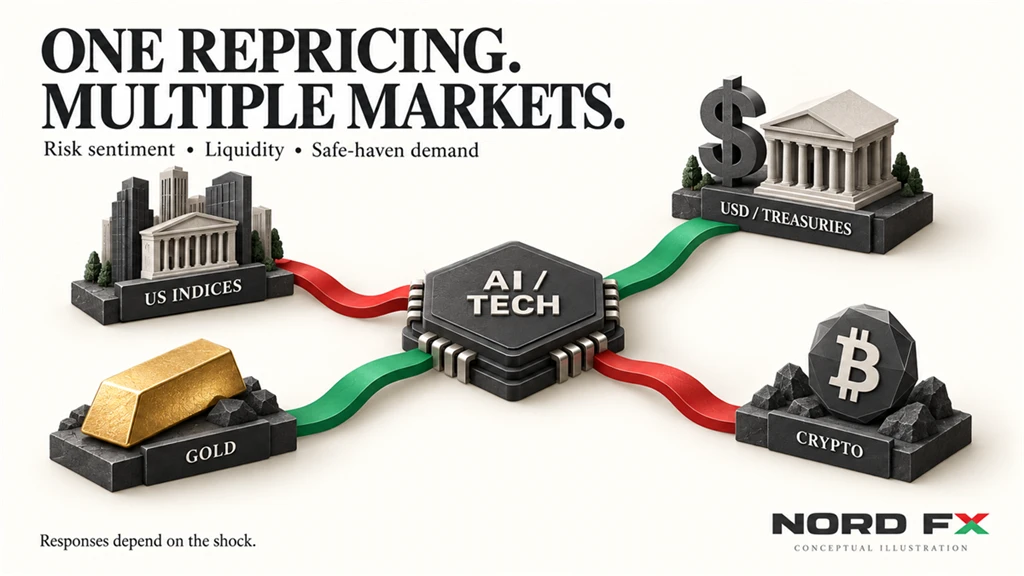
එක්සත් ජනපද කොටස් දර්ශක. AI ආශ්රිත කොටස් දර්ශකයේ එතරම් වැඩි බරක් දරන බැවින්, එක්සත් ජනපද මිණුම් දඬු සාමාන්යයට වඩා ලාභ දින කිහිපයකට සහ මාර්ගෝපදේශ යාවත්කාලීන කිරීම්වලට සංවේදී වන අතර, සෘජුවම සම්බන්ධ නොවන අංශයෙන් පිටතද අතිශයෝක්තියෙන් යුත් තනි-දින චලනයන් සිදුවිය හැක.
තනි AI ආශ්රිත කොටස්. AI ප්රාග්ධන වියදම් චක්රයට වඩාත්ම සම්බන්ධ කොටස්, චිප් නිෂ්පාදකයින්, ක්ලවුඩ් යටිතල පහසුකම් සැපයුම්කරුවන්, සහ Microsoft වැනි මෘදුකාංග නායකයින්, දෙපැත්තෙන්ම තියුණුතම නැවත මිල ගණන් නියම කිරීම දැකීමට නැඹුරු වේ, මන්ද එහි අපේක්ෂාවන් දැනටමත් සියයට 100කට ආසන්න ප්රතිඵල සඳහා මිල ගණන් නියම කර ඇති බැවිනි.
ඩොලරය සහ භාණ්ඩාගාර ප්රතිලාභ. AI නැවත මිල ගණන් නියම කිරීමෙන් ධාවනය වන තියුණු කොටස් නිවැරදි කිරීමක් ස්වයංක්රීයව ඩොලරය දුර්වල නොකරයි. සැබෑ අවදානම් වළක්වා ගැනීමේ කම්පනයක දී, කම්පනය එක්සත් ජනපද වෙළඳපොළවලින්ම ආරම්භ වුවද, ප්රාග්ධනය බොහෝ විට තරලතා රැකවරණයක් ලෙස භාණ්ඩාගාර සහ ඩොලරය දෙසට ගලා යාම දිගටම කරගෙන යයි.
රත්රන් සහ අනෙකුත් ආරක්ෂිත වත්කම්. තක්සේරු නැවත සකස් කිරීම් සමඟ සම්බන්ධ තියුණු කොටස් පහත වැටීම් ඓතිහාසිකව ආරක්ෂිත මුදල් සහ වත්කම් සඳහා ඉල්ලුම සඳහා ආධාර කර ඇත, මන්ද ආයෝජකයින් විකුණුම් ඇති කළ වත්කම් පංතියෙන් පිටත ප්රාග්ධනය ආරක්ෂා කර ගැනීමට උත්සාහ කරන බැවිනි.
ක්රිප්ටෝ වෙළඳපොළ. බිට්කොයින් සහ ප්රධාන ඕල්ට්කොයින් සම්පූර්ණයෙන්ම සම්බන්ධතාවයක් නොමැති ආරක්ෂණයක් ලෙස ක්රියා කිරීමට වඩා, පීඩන කාල පරිච්ඡේදවලදී තාක්ෂණික සහ වර්ධන කොටස්වල අවදානම් හැඟීම සමඟ ඉහළ සහසම්බන්ධයක් පෙන්වා ඇත. තාක්ෂණික විකුණුම් අතරතුර බිට්කොයින් ආධිපත්යය වෙනස් වන ආකාරය නිරීක්ෂණය කිරීමෙන් ප්රාග්ධනය ක්රිප්ටෝ තුළ භ්රමණය වේද නැතහොත් අවදානම් වත්කම්වලින් සම්පූර්ණයෙන්ම ඉවත් වේද යන්න පිළිබඳ මුල් කියවීමක් ලබා දිය හැක.
මෙම තොරතුරු සමඟ වෙළෙන්දන්ට සැබවින්ම කළ හැක්කේ කුමක්ද
මෙය නියම ශිඛරය හෝ පහළම කොටස පුරෝකථනය කිරීමට කරන ආරාධනාවක් නොවේ. දන්නා සාන්ද්රණ ගැටලුවක් වටා අවදානම ව්යුහගත කිරීම සඳහා තර්කයකි.
- ඔබේ දර්ශක නිරාවරණය දැන ගන්න. ස්ථානයක් පුළුල් එක්සත් ජනපද දර්ශකයක් වටා ගොඩනගා ඇත්නම්, එහි මෑත කාර්යසාධනයෙන් කොපමණ ප්රමාණයක් කුඩා AI ආශ්රිත කොටස් සංඛ්යාවකින් පැමිණේද යන්න තේරුම් ගන්න.
- විශාලතම සංරචකවල ලාභ දින නිරීක්ෂණය කරන්න. සෑම වසරකම කාර්තුමය වාර්තා අතලොස්සක් දැන් තනි කොටසට පමණක් නොව සම්පූර්ණ වෙළඳපොළටම අසමානුපාතික වැදගත්කමක් දරයි.
- ආදායම පමණක් නොව, ප්රාග්ධන වියදම් අදහස්ද නිරීක්ෂණය කරන්න. අනාගත AI යටිතල පහසුකම් වියදම් පිළිබඳ මාර්ගෝපදේශය මෑත ලාභ සමයන්හි වඩාත්ම වෙළඳපොළ චලනය කරන දත්ත ලක්ෂ්ය වලින් එකක් බවට පත් වී ඇත.
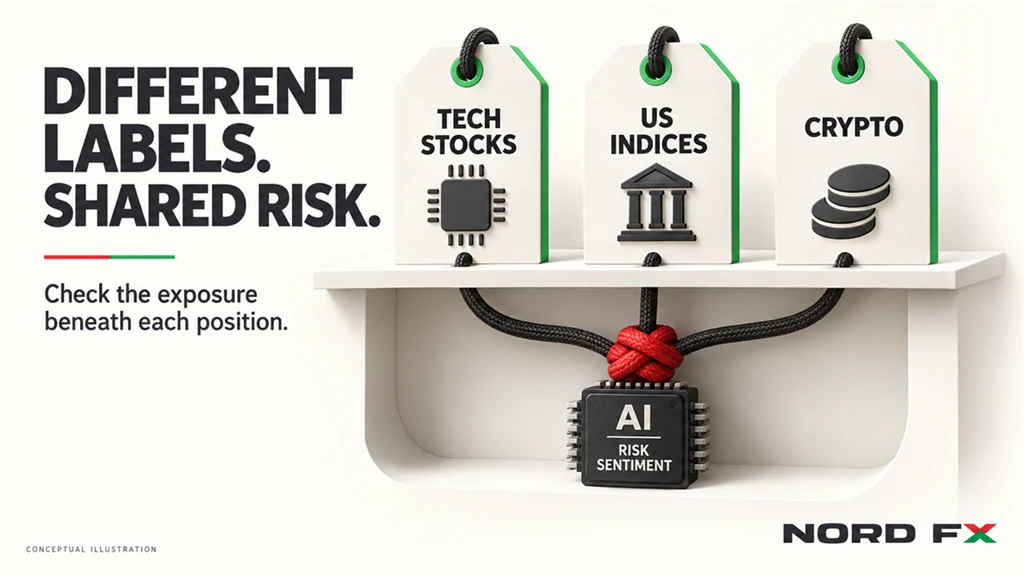
- ඔබේ ස්ථාන සැබවින්ම කොපමණ සහසම්බන්ධිතද යන්න සලකා බලන්න. තාක්ෂණික කොටස්, එක්සත් ජනපද දර්ශක, සහ ක්රිප්ටෝ අතර විවිධාංගීකරණය වූ බවක් පෙනෙන කළඹක්, තියුණු AI-ධාවිත පහත වැටීමකදී එක් විශාල, සහසම්බන්ධිත අවදානම-සුබදායක ස්ථානයක් ලෙස හැසිරිය හැක.
- දිශාව සඳහා පමණක් නොව, උච්චාවචනය සඳහාද සැලැස්මක් තබා ගන්න. AI වෙළඳාම දිගටම පවතිනවාද, භ්රමණය වෙනවාද, නැතහොත් නිවැරදි වෙනවාද යන්න කුමක් වුවත්, මෙම තේමාව වටා උච්චාවචනය වැඩි වී ඇත. මෙවැනි සාන්ද්රිත, ශීර්ෂ පාඨවලට සංවේදී වෙළඳපොළවලදී ස්ථාන ප්රමාණය සහ නැවතුම්-පාඩු විනය වඩාත් වැදගත් වේ.
- තාක්ෂණික කථාව වෙළඳ කථාවෙන් වෙන් කරන්න. AI ආශ්රිත කොටස් මිල ගණන් මාර්ගයේදී තියුණු නිවැරදි කිරීමකට ලක් වුවද, AI ප්රතිග්රහණය වසර ගණනාවක් තිස්සේ පුළුල් වෙමින් පැවතිය හැක. "AI ප්රයෝජනවත්" යන්න "AI කොටස් ඉහළ යාම පමණක් කළ හැක" යන්න සමඟ පටලවා ගැනීම මෙවැනි තේමාත්මක වර්ධනයන්හිදී වෙළෙන්දන් කරන පොදු වැරදි වලින් එකකි.
මෙයින් කිසිවක් හැඟීම වෙනස් වන නියම මොහොත පුරෝකථනය කිරීම අවශ්ය නොවේ. එය ඕනෑම ස්ථානයක සැබවින්ම කොපමණ ප්රමාණයක් වෙනස් ලේබලයක් පැළඳ සිටින AI ඔට්ටුවක්ද යන්න සෑම විටම දැන සිටීම අවශ්ය කරයි, එම ලේබලය දර්ශකයක් වේවා, අවදානම් හැඟීමට ප්රතික්රියා කරන මුදල් යුගලයක් වේවා, හෝ තාක්ෂණික කොටස් සමඟ පියවර තබා වෙළඳාම් වන ක්රිප්ටෝ වත්කමක් වේවා.
නිතර අසන ප්රශ්න
AI කොටස් බුබුළ අනිවාර්යයෙන්ම පිපිරෙනු ඇත්ද?
මෙය නිශ්චිතව කිසිවෙකුට කිව නොහැක. තක්සේරු කිරීම් සහ සාන්ද්රණ මිනුම් ඓතිහාසිකව දිගු මට්ටම්වල පවතින අතර, බොහෝ වෝල් ස්ට්රීට් උපායමාර්ගඥයින් 2026 දී මෙය විවෘතව සලකුණු කර ඇති අතර, අනෙක් අය කඩාවැටීමකට වඩා දිගු ධාවන පථයක් හෝ භ්රමණයක් අපේක්ෂා කරති.
AI-ධාවිත වෙළඳපොළ නිවැරදි කිරීමක් ඇති කළ හැක්කේ කුමක්ද?
සාමාන්යයෙන් සඳහන් කරන ප්රේරක වලට විශාලතම AI ආශ්රිත සමාගම් වලින් එකකින් කලකිරීමට පත් කරන ලාභ වාර්තාවක් හෝ මාර්ගෝපදේශ කප්පාදුවක්, AI ප්රාග්ධන වියදම් මන්දගාමී වන බවට සලකුණු, හෝ දුරස්ථ අනාගත ලාභ අද අඩුවෙන් ආකර්ෂණීය කරන පොලී අනුපාත අපේක්ෂාවන්හි වෙනසක් ඇතුළත් වේ.
Magnificent Seven සාන්ද්රණය මෙතරම් වැදගත් වන්නේ ඇයි?
කුඩා කොටස් සමූහයක් දර්ශකයක සම්පූර්ණ අගයෙන් මෙතරම් විශාල කොටසක් සමන්විත වන විට, එම දර්ශකය තවදුරටත් පුළුල් ආර්ථිකය පිළිබිඹු නොකරයි. එහි කාර්යසාධනය අසමානුපාතික ලෙස සමාගම් අතලොස්සකට සම්බන්ධ වන අතර, එමගින් දර්ශක මට්ටමින් ඉහළ සහ පහළ යන දෙඅංශයෙන්ම උච්චාවචනය වැඩි කරයි.
තාක්ෂණික කොටස් පහත වැටෙන විට රත්රන් සැමවිටම ඉහළ යනවාද?
සැමවිටම නොවේ, නමුත් තක්සේරු-ධාවිත කොටස් විකුණුම් අතරතුර, විශේෂයෙන් ආයෝජකයින් පහත වැටීම ඇති කළ අංශයෙන් ප්රාග්ධනය ඉවත් කරන විට, ආරක්ෂිත වත්කම් ඉල්ලුම ඓතිහාසිකව රත්රන් ආකර්ෂණය කර ගෙන ඇත.
මෙය dot-com බුබුළෙන් වෙනස් වන්නේ කෙසේද?
වඩාත්ම පැහැදිලි වෙනස ලාභදායීත්වයයි. බොහෝ dot-com යුගයේ සමාගම්වලට ස්වල්පයක් හෝ කිසිසේත් ලාභයක් නොතිබූ අතර ඒවා අනාගත පොරොන්දු මත පමණක් තක්සේරු කරන ලදී. අද විශාලතම AI ආශ්රිත සමාගම් බොහොමයක් ඔවුන්ගේ තක්සේරු කිරීම් සහ වියදම් සැලසුම් ප්රශ්නවලට ලක්ව ඇතත්, සැලකිය යුතු සැබෑ ලාභ සහ මුදල් ප්රවාහයක් ජනනය කරයි. එම වෙනස dot-com විලාසිතාවේ කඩාවැටීමක් වළක්වා ගැනීමට ප්රමාණවත්ද යන්න වර්තමාන විවාදයේ හරය වේ.
නිගමනය
AI බුබුළ ප්රශ්නය කිසිදු තනි ලාභ වාර්තාවකින් හෝ වෙළඳ සැසියකින් විසඳනු නොලැබේ. 2026 අවසාන මාස වෙත ළඟා වන විට පැහැදිලි වන්නේ, එක්සත් ජනපද කොටස් දර්ශකවල සාන්ද්රණය සමාගම් සුළු සංඛ්යාවකට සම්පූර්ණ වෙළඳපොළම චලනය කළ හැකි මට්ටමකට ළඟා වී ඇති බවත්, ආශාවාදීන් සහ ප්රවේශම්සහගත උපායමාර්ගඥයින් යන දෙපිළම එකම දත්ත ලක්ෂ්ය සම්පූර්ණයෙන්ම වෙනස් හේතූන් සඳහා නිරීක්ෂණය කරමින් සිටින බවත්ය. වෙළෙන්දන් සඳහා, ප්රායෝගික නිගමනය පැත්තක් තෝරා ගැනීම ගැන අඩුවෙන් ද නිරාවරණය තේරුම් ගැනීම ගැන වැඩිපුර ද වේ: දර්ශකයක, කළඹක, හෝ උපායමාර්ගයක කොපමණ ප්රමාණයක් නිහඬව එකම පටු AI කථාව මත ගමන් කරයිද යන්න දැන ගැනීම, සහ දෙඅංශයෙන්ම උච්චාවචනය සඳහා ස්ථානගත වී සිටීම.
ආපසු යන්න ආපසු යන්න
