🌏 今日の流れを作るアジア:習近平氏はトランプ氏との首脳会談のためワシントンに到着し、米中間の貿易休戦は1月10日まで延長された。日経平均は休場明けの取引初日に急伸し、円は上昇、オーストラリアでは雇用の予想外の増加とともに失業率も上昇した。一方、ドルはFRBの「より長期にわたる高金利」観測を背景に幅広く支持されている。
💵 EUR/USD
1.1408(–0.36%)、ドル高が続く中、数カ月ぶりの安値圏で推移。1.1450を下回っている間は弱気バイアスが続く。
🥇 金(XAU/USD)
4,289ドル、火曜日の売りの後はほぼ横ばい。ドル高と金利見通しを織り込みながら市場は落ち着きを見せている。
🛢️ 原油
ブレント原油は102.42ドル(–0.64%)。今週の急激な変動の後、新たな材料もなく下落基調。
₿ ビットコイン
約84,200ドル(–2.4%)。先週付けた87,000ドル超の高値からの調整が続いており、2億8000万ドル超のレバレッジロングポジションが清算された。80,000~82,000ドルが注目すべきサポートゾーン。
🌏 アジア市場(前日夜間)
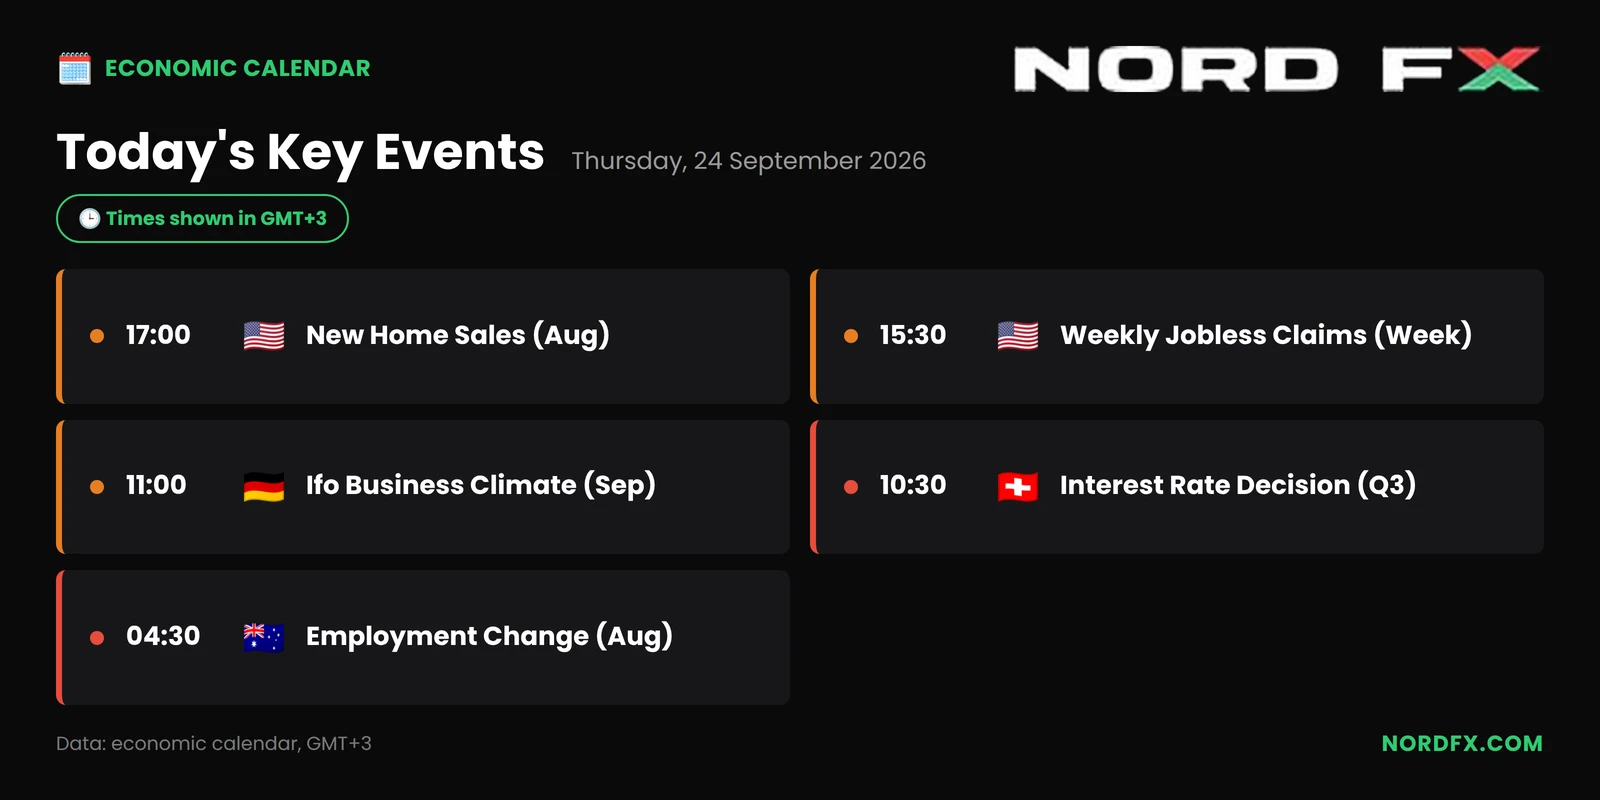
3連休明けの日経平均は+1.3%。メタの新型デバイス発表を受けた半導体・部品関連株が上昇を後押しした。トピックスは+0.1%。円高を受けてドル円は158.20台から157.80近辺まで下落。オーストラリアの8月雇用者数は39,500人増と予想のほぼ2倍だったが、労働参加率の上昇により失業率は2021年末以来の高水準となる4.6%に上昇。中国本土市場は中秋節のため金曜日に休場となる。
📌 まとめ:ドル高と習近平・トランプ首脳会談が本日の二大テーマ。今後の方向性を見極める上で、ワシントンからの発言や米経済指標に注目したい。
戻る 戻る
