🏛️ Dos bancos centrales acaparan la atención esta semana. La Fed subió 25 puntos básicos hasta 3.75%–4.00% el miércoles – la primera subida desde 2023 – ante un panorama de inflación "demasiado persistente"; se prevé una subida adicional este año. Las acciones cayeron en la jornada (S&P 500 -0.5%, Dow -1.2%).
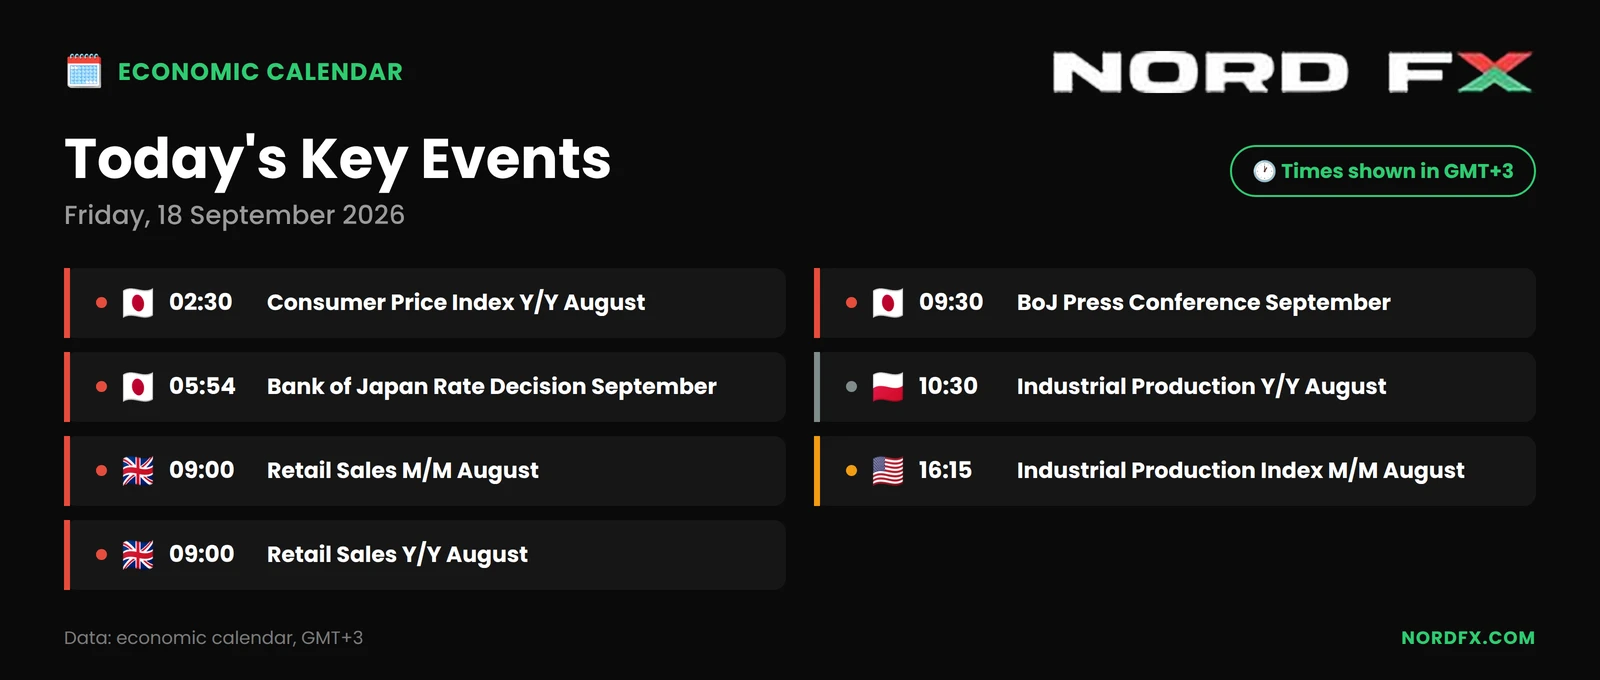
🇯🇵 Esta mañana el BOJ hizo lo mismo, elevando su tasa de referencia 25 puntos básicos a 1.25% – un máximo de 31 años y la primera subida desde junio. El gobernador Ueda citó una inflación impulsada por la energía por encima del objetivo, presión salarial por la reducción de la fuerza laboral de Japón, y la necesidad de mantener el ritmo de la Fed para limitar la debilidad del yen. El USD/JPY cedió -0.5% a 155.45 mientras el yen se fortalecía.
🛢️ El Brent extendió su caída, bajando 1.1% a $103.62, ya que Arabia Saudita se dispone a restaurar cerca de la mitad de la capacidad de su oleoducto dañado en cuestión de días y redirige exportaciones vía el estrecho de Ormuz – aliviando los temores de suministro en Oriente Medio.
🥇🥈 Los metales preciosos aprovechan la calma del petróleo y los rendimientos más suaves: el oro +0.3% a $4,355.70, la plata +1.1% a $65.93 – ambos cerca de máximos recientes.
💶 El EUR/USD se mantiene en 1.1489 (+0.2%).
₿ El Bitcoin sube 0.8% hasta cerca de $76,500, manteniéndose por encima de los $76K.
🌏 Asia repuntó con el movimiento del BOJ y el menor riesgo de suministro de petróleo: el Nikkei 225 +1.8% a 65,290 (liderado por SoftBank, Advantest y otros valores de IA/tecnología), el Hang Seng +0.7% a 24,773 impulsado por ganancias tecnológicas (Z.AI, MiniMax) y rendimientos de EE. UU. más suaves.
⚡ Tema clave: una combinación hawkish de la Fed y el BOJ frente a un riesgo de suministro en Oriente Medio que se desvanece – vigilar el USD/JPY y el petróleo para la próxima pista direccional.
Volver Volver
